


>
Economía>
Mercados>
Uva de mesa chilena 2025–2026: menor volumen, lluvias y nuevo equilibrio exportadormiércoles, 16 de septiembre 2026
Uva de mesa chilena 2025–2026: menor volumen, lluvias y nuevo equilibrio exportador
Uva de mesa chilena baja a 57,4 millones de cajas tras lluvias, pero consolida 72% de nuevas variedades y orden comercial clave para EE.UU. en 2026
Mercados
Por: Constanza Sanhueza G. | 15 de mayo 2026 | 06:00
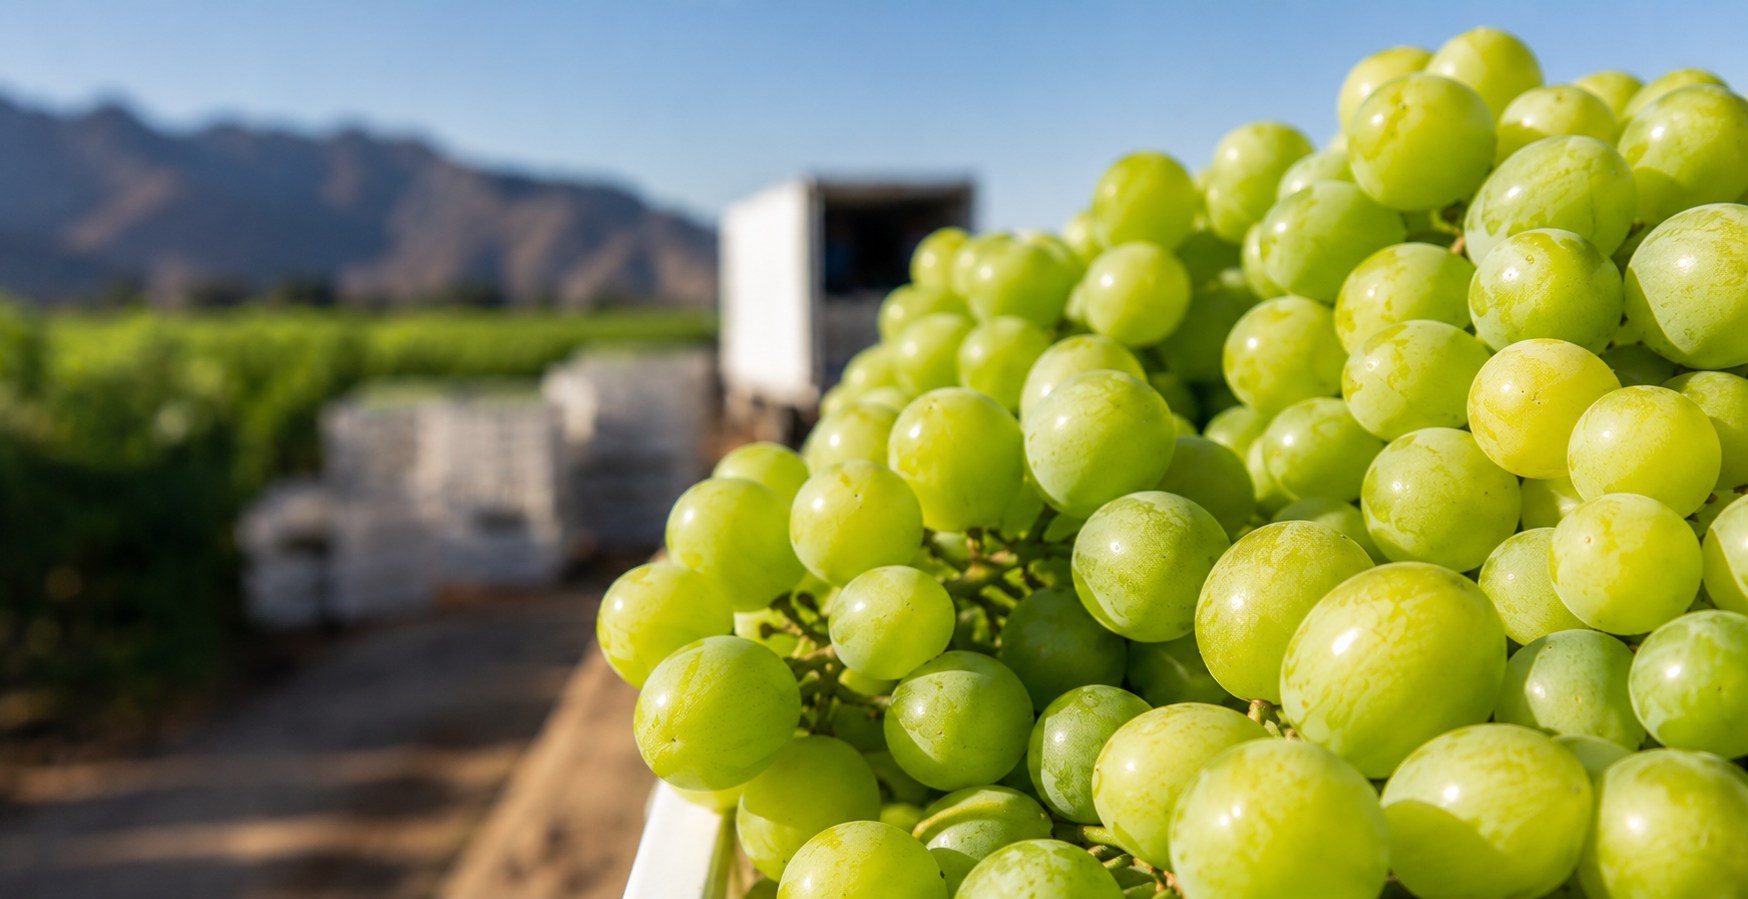
Pie de foto: Productores y exportadores chilenos ajustan la temporada 2025–2026 de uva de mesa, marcada por menor volumen, lluvias en O’Higgins y recambio varietal.
La temporada chilena de uva de mesa 2025–2026 entra en su recta final con una lectura más matizada que crítica. Hubo menor volumen, lluvias relevantes y ajustes comerciales, pero también una industria más disciplinada, con mayor presencia de nuevas variedades y una relación más ordenada con los mercados. El Comité de Uva de Mesa ajustó en marzo su proyección a 62,2 millones de cajas de 8,2 kilos, con 72% de la oferta compuesta por nuevas variedades.
Una campaña que partió con optimismo y terminó ajustando cifras
La primavera había entregado señales positivas para los productores. Los parrones mostraban buen desarrollo vegetativo y las expectativas iniciales eran favorables. Sin embargo, las primeras cosechas en el norte comenzaron a mostrar que el volumen real no alcanzaba las estimaciones. Uno de los factores fue una floración más extensa de lo habitual, que generó racimos visualmente atractivos, pero con menor peso efectivo.
Las primeras proyecciones del Comité de Uva de Mesa apuntaban a cerca de 66,5 millones de cajas. Luego, las cifras se corrigieron a poco más de 64 millones y finalmente a cerca de 62 millones antes de las lluvias de marzo, según el texto base. La estimación pública difundida por el sector ubicó la campaña en 62,2 millones de cajas, una baja de 8,4% frente a los 67,9 millones de la temporada anterior.
Las lluvias golpearon el cierre de la cosecha
El tramo final se complicó con lluvias que afectaron zonas productoras entre el 16 y el 22 de marzo. FreshFruitPortal informó que las precipitaciones podían restar cerca de cinco millones de cajas al volumen exportable, llevando la proyección ajustada a 57,4 millones de cajas.
El impacto no fue homogéneo. En la Región de O’Higgins, especialmente su zona sur, estuvo entre las más afectadas. Andro Vidal, gerente comercial del Programa de Uva de Mesa de Exportadora Subsole S.A., describió esos días como un evento mayor, con cosechas completas descartadas, huertos perdidos y fruta deteriorándose rápidamente. Hasta la semana 17, Chile acumulaba aproximadamente 57 millones de cajas exportadas.
Estados Unidos sostuvo la demanda, pero cambió sus preferencias
A pesar de la reducción de volumen, el comportamiento comercial en Estados Unidos fue relativamente positivo para la uva chilena. La complementariedad con Perú ayudó a evitar una saturación importante del mercado. Rodríguez explicó que ambos países abastecieron ventanas distintas y que no se produjo un exceso semanal que desordenara la oferta. Para Chile, esa coordinación resulta clave porque le permite posicionarse durante marzo, abril y parte de mayo, cuando la presencia peruana disminuye.
El mercado estadounidense también mostró un cambio relevante en preferencias. Las variedades verdes siguen ganando terreno, mientras las rojas y negras pierden participación. El mercado pasó de una composición cercana a 50% de variedades blancas y 45% rojas a una estructura más próxima a 60% blancas, 35% rojas y apenas 2% o 3% negras. En algunos momentos, importadores pidieron frenar variedades rojas y negras porque el consumo estaba más enfocado en verdes.
Autorregulación y recambio varietal marcaron la campaña
Uno de los aprendizajes de la temporada fue la autorregulación. Tras campañas anteriores con sobrestock, deterioro de calidad y señales comerciales más duras desde destino, parte de la industria decidió restringir fruta que no cumplía los estándares necesarios. Lo cual se resumió con una frase directa: “La industria se autorreguló” . Esa decisión permitió que la fruta chilena ingresara de manera más ordenada al mercado estadounidense y redujo presiones excesivas sobre los precios.
El recambio varietal también aparece como un proceso prácticamente consolidado. Variedades tradicionales como Thompson Seedless y Superior han perdido espacio, mientras materiales patentados como Sweet Globe, Autumncrisp y Allison lideran la oferta exportadora. La nueva genética dejó de ser una ventaja competitiva y pasó a ser una condición mínima para abastecer mercados exigentes. La etapa que viene será menos visible que los grandes replantes, pero más compleja: consolidar variedades, mejorar productividad y sostener condición en destino.
Calidad, fumigación y costos: los desafíos que siguen
Con el recambio varietal avanzado, la industria enfrenta una agenda más técnica. Todavía existe variabilidad en la condición de llegada y que Chile debe mejorar cosecha, packing, postcosecha y logística para ser más consistente como origen. En el caso de Estados Unidos, los requisitos de APHIS para uvas chilenas incluyen condiciones fitosanitarias y referencias a fumigación bajo programa de preclearance cuando corresponde, lo que agrega presión sobre tiempos, costos y vida útil de la fruta.
El costo de plantar nuevos huertos también está moderando decisiones. Se estimó que establecer una hectárea de uva puede costar cerca de US$30.000 , cifra que aumenta con coberturas plásticas u otras tecnologías. Por eso, las empresas avanzan con mayor cautela y priorizan variedades con demanda comprobada. La temporada 2025–2026 deja así una señal clara: Chile ya hizo buena parte de su reestructuración varietal; ahora necesita convertirla en calidad, condición y consistencia comercial.
Preguntas Frecuentes
Fuente: ChileAlimentos, FreshFruitPortal, USDA APHIS.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar