


>
Economía>
Mercados>
Uva de mesa chilena 2026: menor volumen golpea los envíos a Estados Unidos y Asiamiércoles, 16 de septiembre 2026
Uva de mesa chilena 2026: menor volumen golpea los envíos a Estados Unidos y Asia
La uva de mesa chilena exportó 472 mil toneladas por US$842 millones FOB, pero cayó 13,7% en volumen y pierde fuerza en Estados Unidos y Asia.
Mercados
Por: Constanza Sanhueza G. | 02 de julio 2026 | 06:00
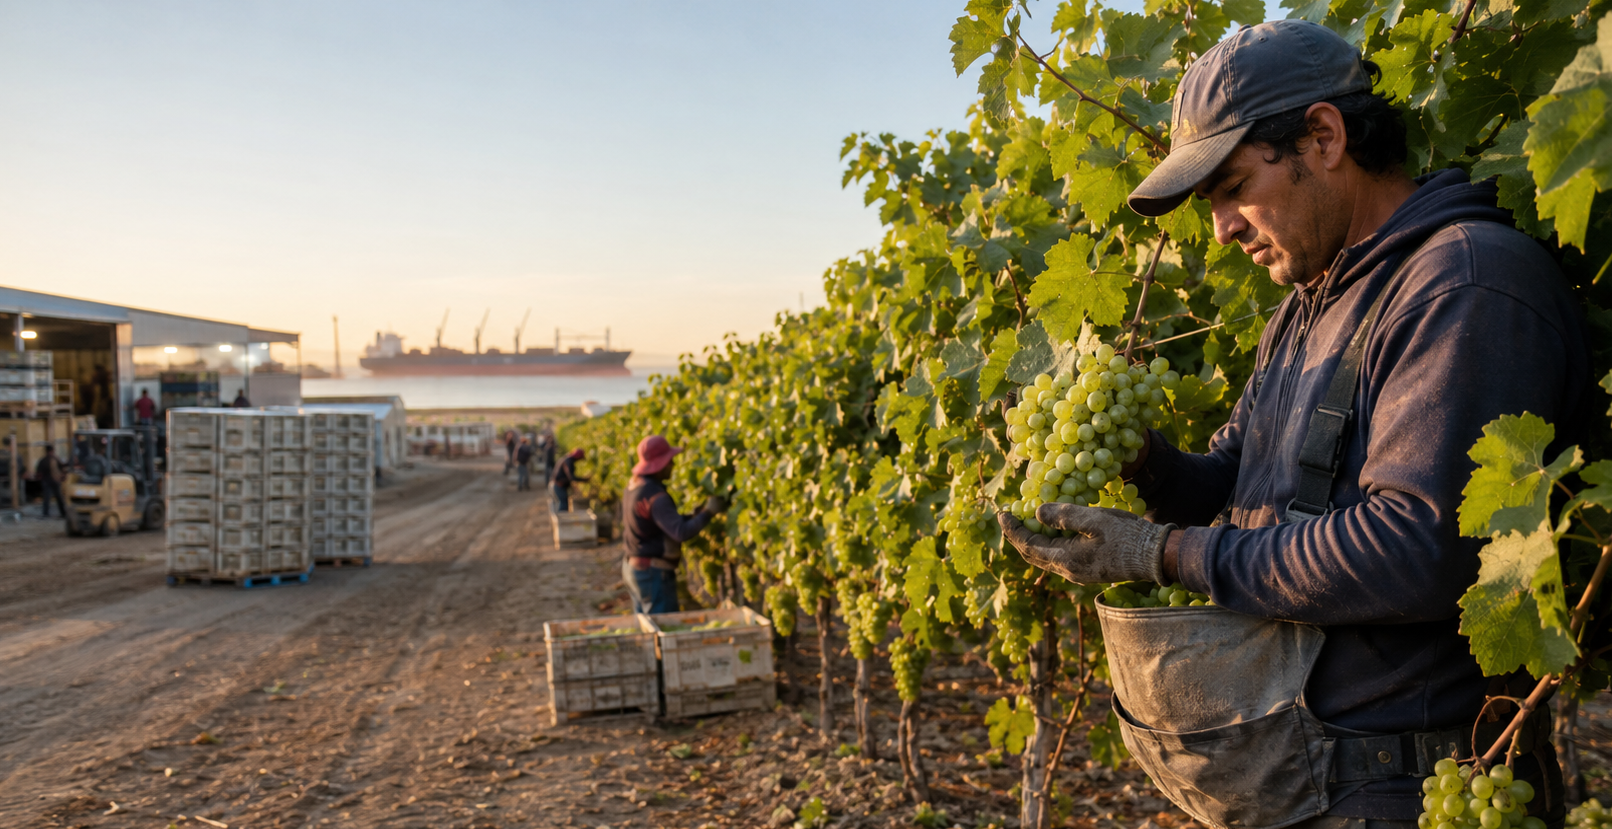
Pie de foto: La uva de mesa chilena cerró al 30 de mayo de 2026 con menores envíos y retrocesos en destinos clave, mientras la industria acelera el recambio varietal y busca mejores retornos.
La uva de mesa chilena cerró al 30 de mayo de 2026 con 472 mil toneladas exportadas por US$842 millones FOB, según ODEPA. La cifra representa una baja de 13,7% en volumen y 12,7% en valor frente al mismo período anterior. Aunque el rubro sigue siendo clave para la fruticultura nacional, la caída en Estados Unidos y Asia confirma que el desafío ya no es solo exportar más, sino vender mejor.
Una temporada de ajuste para una fruta histórica
La uva de mesa ha sido durante décadas una de las frutas más reconocidas de Chile en los mercados internacionales. Su presencia en supermercados y mayoristas del hemisferio norte ayudó a consolidar al país como proveedor confiable de fruta fresca de contraestación. Sin embargo, la temporada 2025-2026 volvió a mostrar que el negocio cambió: hoy no basta con tener volumen disponible, porque los compradores exigen sabor, firmeza, calibre, color, vida de postcosecha y variedades capaces de sostener una buena condición hasta destino.
El Boletín de fruta de junio de 2026 de ODEPA muestra ese escenario con claridad. Al 30 de mayo, Chile exportó 472 mil toneladas de uva de mesa por US$842 millones FOB. En comparación con igual período de la temporada anterior, el volumen bajó 13,7% y el valor retrocedió 12,7%. El organismo advierte que parte de los valores puede ajustarse por los Informes de Variación de Valor, IVV, pero la señal comercial ya está instalada: la categoría atraviesa una etapa de transición y presión competitiva.
Estados Unidos sigue liderando, pero reduce compras
Estados Unidos continuó como el mercado más importante para la uva de mesa chilena. Según ODEPA, concentró el 51,7% del volumen exportado y el 45,9% del valor. Aun así, los envíos hacia ese destino cayeron 17,8% tanto en volumen como en valor, una baja relevante para un mercado que históricamente ha ordenado buena parte del calendario comercial chileno.
La disminución importa porque Estados Unidos no solo compra grandes volúmenes. También funciona como referencia para precios, programas de supermercados, exigencias de condición y preferencias varietales. En ese mercado, llegar primero ya no garantiza buenos retornos. La fruta debe llegar firme, atractiva y con sabor consistente. Cuando eso no ocurre, la presión de precios aparece rápido y el origen pierde espacio frente a competidores con variedades más nuevas o mejor llegada logística.
Asia enciende una señal de alerta
Asia también mostró retrocesos importantes. China, Japón, Corea del Sur y Taiwán registraron bajas fuertes durante la temporada analizada. En China, ODEPA informó una caída de 43% en volumen y 41% en valor. Japón redujo 39,6% su volumen y 56,9% su valor. Corea del Sur bajó 60,8% en volumen y Taiwán retrocedió 62,5%.
Estos datos son especialmente sensibles porque Asia representa una oportunidad de alto valor para la fruta chilena, pero también un estándar más exigente. Los consumidores y compradores de esos mercados valoran apariencia, dulzor, presentación y condición de llegada. Por eso, la baja no debe leerse solo como una estadística negativa, sino como una advertencia: Chile necesita una oferta más precisa, con variedades competitivas y programas comerciales ajustados a las preferencias de cada destino.
El recambio varietal define la competitividad
Uno de los grandes temas del rubro es la renovación varietal. Durante años, la industria dependió de variedades tradicionales que hoy enfrentan menor demanda frente a selecciones más modernas. El Comité de Uvas de Mesa de Frutas de Chile proyectó para la temporada 2025-2026 envíos por 62,2 millones de cajas de 8,2 kilos, con 72% correspondiente a variedades nuevas.
El cambio no es simple. Reconvertir huertos exige inversión, licencias, manejo técnico, aprendizaje y tiempo antes de alcanzar plena producción. Para muchos productores, la decisión varietal puede definir la viabilidad futura del negocio. Mantener variedades con menor demanda puede reducir competitividad, pero reconvertir también implica costos y riesgos. En ese punto, la uva chilena se juega parte de su futuro: producir menos puede ser aceptable si la fruta obtiene mejores retornos, pero no si la transición deja espacios comerciales abiertos a otros proveedores.
Menos volumen no siempre significa menor valor
La caída en volumen preocupa, pero no cuenta toda la historia. En fruta fresca, la rentabilidad depende de calidad, calibre, condición, destino, semana de llegada, costos logísticos, tipo de cambio y retorno final. ODEPA informó que el valor unitario promedio de exportación llegó a US$1.785 FOB por tonelada, levemente sobre los US$1.763 de la temporada anterior.
Ese dato permite una lectura más amplia. Chile exportó menos uva y también redujo su valor total, pero el precio promedio por tonelada no cayó con la misma fuerza. La señal apunta a un negocio que probablemente dependerá menos de llenar mercados con volumen y más de capturar valor con fruta de mejor condición, variedades demandadas y destinos capaces de pagar por consistencia. La discusión ya no es solo cuántas toneladas salen, sino qué fruta sale, cuándo llega y cuánto retorna.
Una industria obligada a mirar más allá de las cajas
La temporada 2026 deja preguntas clave para el sector. ¿Qué variedades respondieron mejor? ¿Qué mercados pagaron más por calidad? ¿Dónde se perdió competitividad? ¿Qué calibres y colores tuvieron mejor recepción? ¿Cuánto pesaron los costos logísticos? Responder esas preguntas será decisivo para preparar la próxima campaña.
La uva de mesa chilena mantiene historia, escala y reconocimiento internacional, pero enfrenta una competencia más dura. La caída en Estados Unidos y Asia no anticipa necesariamente una crisis, aunque sí confirma que el rubro debe seguir ajustándose. En un mercado global más exigente, la ventaja estará menos en exportar más y más en llegar con la fruta correcta, al destino correcto y con una calidad capaz de sostener mejores retornos.
Fuente: ODEPA.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar