


>
Economía>
Economía Chilena>
Chile exportó 113,8 millones de cajas de cerezas 2025-2026 y China presiona preciosdomingo, 13 de septiembre 2026
Chile exportó 113,8 millones de cajas de cerezas 2025-2026 y China presiona precios
Exportación de cerezas Chile supera 110 millones proyectados y China baja a 87% del destino; retornos “acotados” marcan la temporada 2025-2026.
Economía Chilena
Por: Yexika Montilla | 19 de febrero 2026 | 10:35
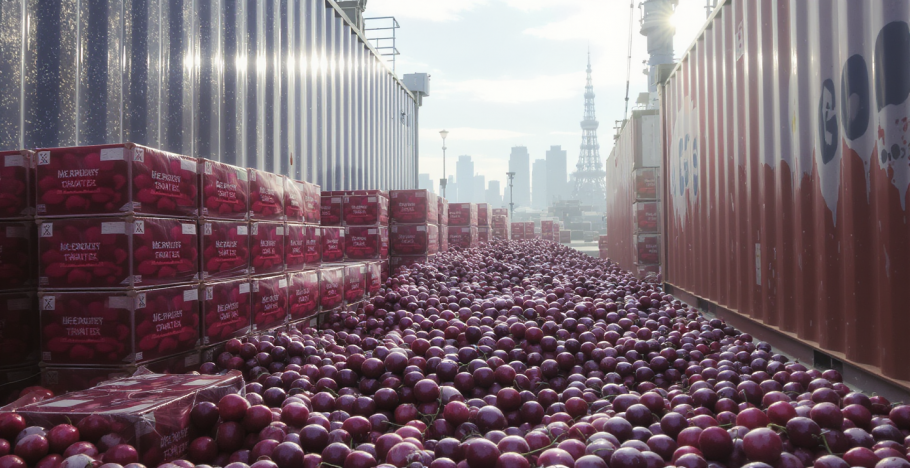
Pie de foto: Récord de envíos, márgenes más estrechos: la cosecha adelantada y el Año Nuevo Lunar del 17 de febrero desordenaron la ventana premium de la cereza chilena en China.
Chile cerró la temporada 2025-2026 con 113,8 millones de cajas de cerezas exportadas y China como destino dominante, aunque con menor peso que en años previos. El adelanto de la cosecha en Chile y un Año Nuevo Lunar más tardío corrieron la ventana de mayor disposición a pagar, obligando a vender antes o a esperar con costos logísticos. Gremios y exportadores describen retornos “acotados” y llaman a subir la homogeneidad de calidad y acelerar la diversificación de mercados.
En el papel, el número impresiona: la industria chilena llegó a 113,8 millones de cajas enviadas al exterior, por encima de la proyección inicial de 110 millones, según reportes del Comité de Cerezas y coberturas sectoriales. Una parte decisiva del volumen volvió a concentrarse en China —en torno a 98–99 millones de cajas—, pero el dato clave para el negocio no fue solo cuánto se exportó, sino cuándo y a qué precio se logró vender. En ese punto, la temporada mostró un giro: la participación del mercado chino habría bajado desde 92% a 87%, una señal doble que mezcla diversificación incipiente y límites de absorción. La frase que se repite en el rubro es menos triunfal que el récord: el negocio se estrechó y exige eficiencia fina, desde el huerto hasta la góndola.
El descalce que cambió la temporada: cosecha adelantada vs. Año Nuevo Lunar tardío
El “nudo crítico” fue un desfase de calendario. Por un lado, condiciones climáticas adelantaron la cosecha chilena alrededor de 10 días, empujando fruta al sistema logístico antes de lo habitual. Por otro, el Año Nuevo Lunar de 2026 comenzó el 17 de febrero, moviendo la principal ventana de consumo —cuando la cereza se regala y paga prima— hacia más tarde. Con ese cruce, parte del volumen llegó demasiado pronto para capturar precios premium o, en el extremo opuesto, debió esperar con costos de frío, rotación y riesgo comercial. Un antecedente que ayudó a dimensionar la escala del embarque es la estandarización citada en reportes de prensa: cajas de cinco kilos, un detalle que vuelve más tangible lo que significa movilizar decenas de millones de unidades en pocas semanas.
Lo que dicen los gremios: “se acabaron los precios de oro”
En el diagnóstico público, la cautela reemplazó al entusiasmo. Desde Fedefruta, Víctor Catán describió resultados “bien dispares” y puso sobre la mesa tres variables: el retraso del Año Nuevo Lunar, el mayor volumen y un consumo chino más sensible al bolsillo. En la SNA, Antonio Walker fue todavía más directo: “Se acabaron los precios de oro”, una frase breve que encapsula el cambio de ciclo y el salto desde un negocio de rentas extraordinarias hacia otro de márgenes más finos. La lectura común no niega el valor del mercado chino —todavía central—, pero sí advierte que la temporada dejó lecciones operativas: sincronización de cosecha y programas de embarque, consistencia de calidad, y disciplina comercial para no inundar semanas específicas con demasiada fruta similar. “Hoy día es un negocio mucho más estrecho”, insistió Walker en esa misma línea.
China: señales de techo y un consumidor menos expansivo
La palabra “sobreoferta” apareció con fuerza en la cobertura de esta campaña. En términos simples, si la ventana de mayor demanda se corre y el volumen se mantiene (o sube), el mercado se tensiona: más competencia entre proveedores, promociones más tempranas, y precios que pierden la prima de festividad. Reportes periodísticos hablaron de caídas preliminares cercanas al 7% respecto de la temporada anterior durante el periodo del Año Nuevo Lunar, en un contexto donde China concentra cerca de 87% del destino de la cereza chilena. Esa concentración, útil para crecer rápido, también expone a un riesgo repetitivo: cualquier variación del calendario festivo, la logística portuaria o el ánimo del consumidor se traduce en caja. La discusión interna —según esas mismas fuentes— ya no es solo cuánto plantar, sino cómo vender mejor: calibre, condición, uniformidad y segmentación por mercados.
Diversificación en marcha: Asia emergente, Brasil y EE. UU. en el radar
Con los márgenes bajo presión, la “chinodependencia” dejó de ser un concepto académico para convertirse en agenda operativa. En los reportes de la temporada aparecen crecimientos hacia Corea del Sur, Tailandia, Brasil, India, Taiwán y Estados Unidos, mercados que no reemplazan de inmediato el peso de China, pero ayudan a repartir riesgo y a construir ventanas comerciales alternativas. La industria, además, entra al tramo final con envíos proyectados hasta el 12 de marzo, lo que suele obligar a ajustar promociones, priorizar rutas y cuidar condición de arribo. En paralelo, la caída de la participación china desde niveles sobre 90% se presenta como prueba de que la estrategia de apertura sí avanza, aunque todavía sea insuficiente para amortiguar por completo un año de calendario adverso. El desafío es doble: abrir puertas sin descuidar el principal destino y, al mismo tiempo, sostener calidad homogénea para competir fuera de la “burbuja” del Año Nuevo Lunar.
Próximos hitos: balance de marzo y ajustes para 2026-2027
El cierre formal de campaña y la consolidación de resultados —según coberturas del sector— se esperan a principios de marzo, con un análisis más fino por calibre, zona y semana de venta. Ahí suele aparecer la verdad incómoda: no todos ganan lo mismo en una temporada récord, y la dispersión de retornos puede ser grande incluso dentro de una misma región. Para 2026-2027, la conversación se perfila menos épica y más técnica: planificación para evitar picos, coordinación de programas comerciales, y una narrativa de “madurez” del negocio que asume que el ciclo de precios extraordinarios no es automático. En esa transición, la diversificación no será un eslogan, sino una cuenta de resultados: qué mercados realmente pagan por calidad chilena fuera de la festividad, qué logística funciona mejor y qué ajustes de oferta permiten sostener la rentabilidad del huerto. La temporada 2025-2026 dejó una señal: el récord de cajas ya no garantiza el récord de retornos.
Preguntas Frecuentes
Fuente: Bloomberg Línea, El País
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar