


>
Agricultura>
Frutícola>
Cereza chilena: por qué la crisis apunta al sistema y no solo al mercado chinomiércoles, 16 de septiembre 2026
Cereza chilena: por qué la crisis apunta al sistema y no solo al mercado chino
Cereza chilena exportó US$2.590 millones y 569 mil toneladas, pero China concentra 87% y expone presión sobre calidad y retornos del productor local.
Frutícola
Por: Constanza Sanhueza G. | 18 de mayo 2026 | 09:04
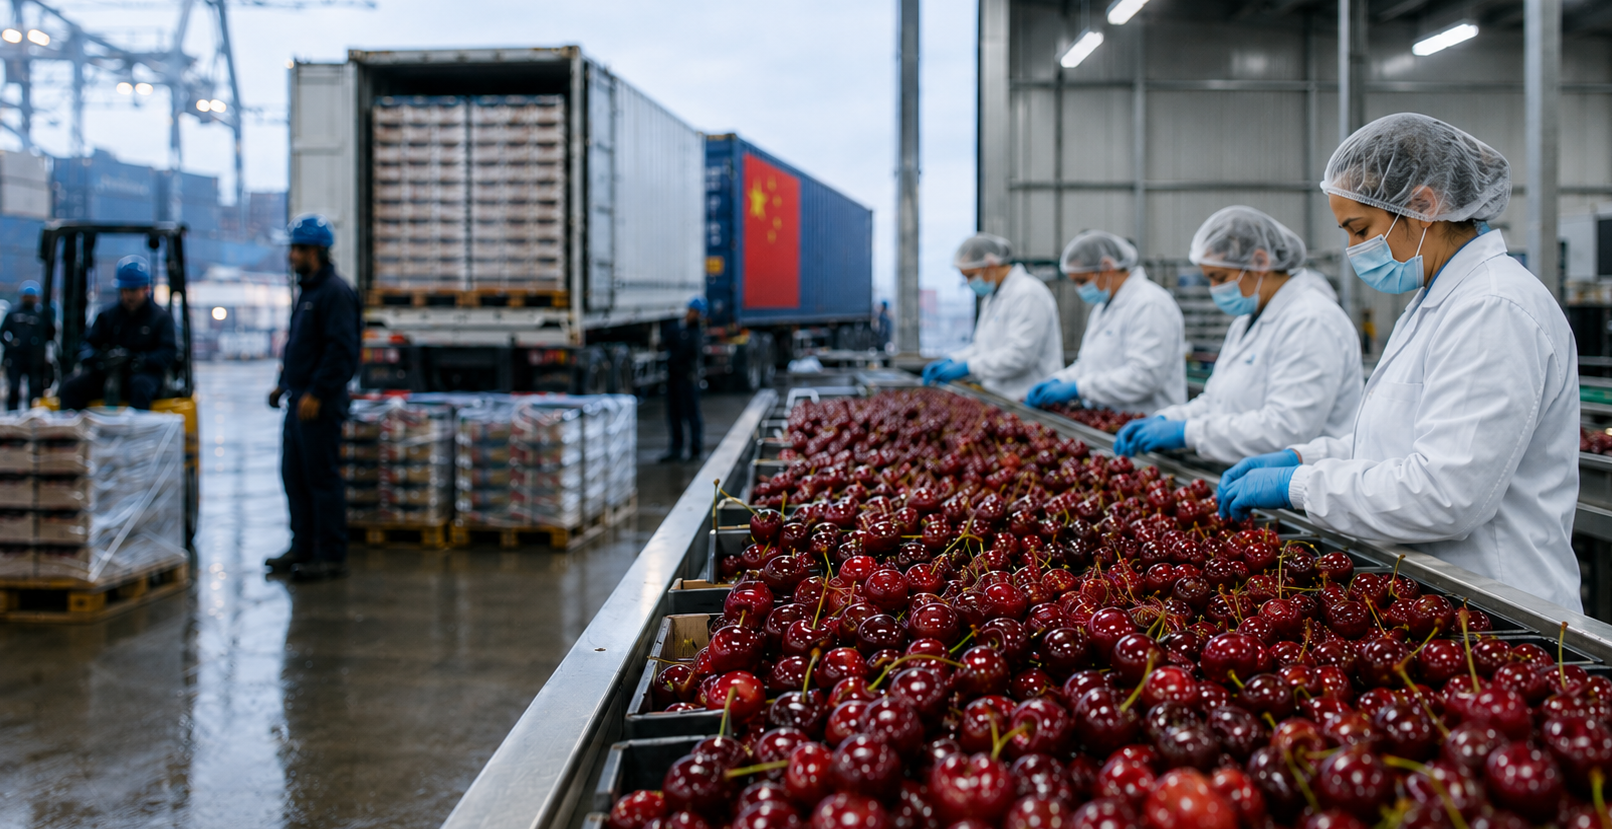
Pie de foto: La cereza chilena enfrenta una temporada marcada por alta concentración en China, presión logística y exigencias de calidad que obligan a ordenar la oferta y proteger el valor en destino.
La temporada 2025/26 volvió a mostrar la fortaleza exportadora de la cereza chilena, pero también sus tensiones: alta concentración en China, presión logística, exigencias de calidad y retornos más estrechos para productores. ODEPA informó que, entre septiembre de 2025 y marzo de 2026, Chile exportó 569 mil toneladas de cerezas por US$2.590 millones FOB, con China concentrando el 87% del valor y del volumen. La discusión ya no pasa solo por vender más, sino por ordenar la oferta, proteger la condición de la fruta y sostener valor en destino.
Un sistema bajo presión
En los huertos y en los puertos, la cereza chilena ya no enfrenta únicamente una conversación de mercado. La pregunta de fondo es si el sistema que permitió convertir a Chile en el principal actor global de esta fruta está preparado para sostener el mismo ritmo de crecimiento sin sacrificar calidad, precio y rentabilidad. El diagnóstico levantado por asesores de la industria apunta a un desajuste estructural: más volumen, mayor dependencia comercial, presión logística y estándares de calidad que no siempre logran separar la fruta exportable de aquella que deteriora el valor en destino. El mercado Chino sigue siendo decisivo, pero reducir la crisis a China sería una lectura incompleta. La tensión aparece antes: en la planificación de los proyectos, en la selección varietal, en la condición de llegada, en la coordinación semanal de la oferta y en la capacidad de los productores para capturar una proporción justa del valor.
China concentra el riesgo, pero no explica todo
La dependencia de China es real y medible. En enero de 2025, ProChile informó que ese mercado concentraba más del 90% de las exportaciones chilenas de cerezas, en medio de una reunión público-privada convocada por las fluctuaciones de precios y los desafíos observados en destino. Para la temporada 2025/26, ODEPA actualizó el cuadro: China se mantuvo como principal mercado con el 87% tanto del valor como del volumen exportado, por debajo del 91% registrado en la temporada anterior. Esa baja muestra cierto avance en diversificación, pero no cambia la estructura central del negocio. Cuando un solo destino concentra la mayor parte de la demanda, cualquier descalce entre arribos, fechas de consumo, condición de fruta y expectativas de precio se amplifica. La industria no puede tratar ese riesgo como una anomalía temporal; debe gestionarlo como una característica permanente del modelo exportador.
El cuello de botella está entre el barco y la venta
El Cherry Express ayuda, pero no resuelve por sí solo la ecuación comercial. Hapag-Lloyd describe su servicio entre Valparaíso y Hong Kong como una ruta directa que reduce el tránsito a 22 días durante la temporada de cerezas, con manejo preferente de contenedores refrigerados en el primer puerto de descarga. El problema planteado por los asesores no está solo en ese tramo marítimo formal, sino en el tiempo efectivo que transcurre entre cosecha, stacking en origen, embarque, liberación en destino y venta final. En semanas peak, la fruta puede sumar días críticos antes de llegar al consumidor, especialmente si se acumulan arribos o si se especula con mejores precios cerca del Año Nuevo Chino. Para variedades sensibles, calibres menos competitivos o fruta embalada con una madurez ajustada, esa diferencia entre “tránsito” y “venta efectiva” puede definir si el lote sostiene valor o termina castigado.
Calidad, condición y reputación país
La calidad dejó de ser un atributo comercial y pasó a ser una condición de sobrevivencia. ODEPA señaló que la temporada 2025/26 estuvo marcada por un adelantamiento de envíos, una cosecha nacional más temprana y un Año Nuevo Chino más tardío, el 17 de febrero de 2026. Según el boletín, esa combinación generó sobreoferta previa a la festividad, presionó precios a la baja, aumentó tiempos de almacenamiento y afectó parcialmente la condición de la fruta. El mismo informe recogió antecedentes de Decofrut sobre problemas en algunos lotes desde mediados de enero, asociados a calibres pequeños, pardeamiento interno, dulzor, color y firmeza. Esa evidencia coincide con la tesis del texto base: el exceso de volumen sin filtros consistentes puede dañar no solo a un exportador o a un productor, sino la percepción global de la cereza chilena. La marca país se construye con consistencia, no con excepciones.
El productor queda en la zona más vulnerable
El golpe económico cae con especial fuerza sobre el productor. ODEPA advirtió que los resultados apuntan a una segunda temporada con menores retornos promedio hacia los productores, sobre todo para quienes no alcanzaron la calidad necesaria para capturar los mejores precios. Esa frase es clave porque separa volumen de rentabilidad: exportar más cajas no garantiza mejores márgenes si una parte relevante de la fruta llega tarde, pierde condición o entra a un mercado saturado. Los asesores sostienen que, en buena parte de la temporada, los retornos estuvieron bajo los costos de producción o apenas los cubrieron, sin generar márgenes suficientes para sostener proyectos. Esa afirmación requiere respaldo económico adicional antes de publicarse como dato general, pero como lectura sectorial refuerza un punto crítico: el productor asume el riesgo agronómico y financiero, mientras su capacidad de capturar valor disminuye cuando la cadena se tensiona.
El rol de los asesores cambia de escala
El debate también modifica el rol técnico en el campo. Los asesores ya no pueden limitarse al manejo agronómico del huerto si las decisiones productivas dependen de costos, ventanas comerciales, variedades, condición de llegada y escenarios de precio. La propuesta es avanzar hacia una asesoría más estratégica: evaluar cuarteles inviables, revisar proyectos que no se sostienen, cuestionar plantaciones basadas en precios de temporadas excepcionales y definir con mayor rigor qué fruta no debiera exportarse. Esa mirada no elimina la importancia de la productividad; la ordena dentro de una ecuación más amplia. Producir más solo tiene sentido si la fruta puede viajar, llegar, venderse y ser recordada como una experiencia de calidad. En una industria con superficie aún dinámica, la pregunta técnica debe incluir una dimensión comercial: qué variedad, para qué ventana, con qué estándar y bajo qué margen esperado.
Ordenar la oferta para sostener valor
La industria de la cereza chilena llegó a un punto de inflexión. Chile proyectó para la campaña 2024/25 más de 131 millones de cajas de cerezas exportables, según antecedentes del Comité de Cerezas de Frutas de Chile citados por INIA, con un alza cercana al 59% respecto de la temporada anterior. En 2025/26, balances preliminares publicados, sobre la base del Comité de Cerezas, situaron los envíos cerca de 113,8 millones de cajas, con 98,9 millones destinadas a China. El tamaño de la industria ya exige otro nivel de coordinación. La salida no parece estar en esperar que la baja rentabilidad ajuste sola la superficie, sino en acelerar decisiones: estándares exigibles, información compartida, gestión semanal de arribos, diversificación realista y una cultura productiva que premie condición, calibre, dulzor, firmeza y consistencia. La cereza chilena no necesita defender solo su volumen; necesita defender su valor.
Fuente: ODEPA, ProChile, Hapag-Lloyd, INIA.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar