


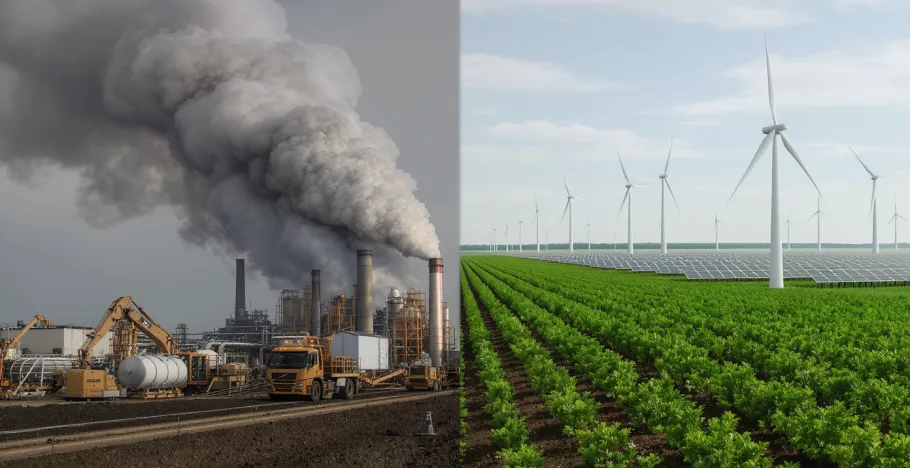
Los créditos de carbono o bonos de carbono son un mecanismo de lucha contra el cambio climático propuesto inicialmente en el Protocolo de Kyoto en 1997. Estos representan la remoción de una tonelada de dióxido de carbono (tnCO2eq) de la atmósfera terrestre.
Los bonos de carbono pretenden servir de incentivo financiero para que las empresas reduzcan al mínimo sus emisiones de gases de efecto invernadero y realicen operaciones más ecológicas y sostenibles en la agricultura y otras industrias. Este instrumento de mercado nos ayuda a todos a luchar contra el cambio climático, apoyando programas para reducir o eliminar las emisiones de gases de efecto invernadero.
En Chile, los tipos de créditos de carbono se agrupan principalmente en el Sistema de Compensación de Emisiones (SCE) del impuesto verde y el mercado voluntario. El SCE permite a las empresas compensar su impuesto verde adquiriendo créditos de proyectos locales de energía renovable, reforestación, etc., mientras que el mercado voluntario incluye una variedad de proyectos de compensación de emisiones bajo estándares reconocidos como Gold Standard o Verified Carbon Standard.
Estos créditos son instrumentos con los cuales se busca integrar dentro de las actividades productivas, el costo social y ambiental que las empresas generan al emitir Gases de Efecto Invernadero (GEI). En nuestro país, la iniciativa busca que las empresas que deban pagar el impuesto verde, lo compensen financiando proyectos sustentables que mitiguen el impacto ambiental de sus operaciones. Esto bajo la lógica que los costos de la inacción serán mucho más altos.
Los focos del Reglamento del primer mercado de carbono de Chile 2025 son ampliar la aplicación del impuesto verde a todas las fuentes emisoras que produzcan sobre 25 mil toneladas de CO2. El promover un mercado de carbono 2025 busca que el sector privado implemente acciones de mitigación del cambio climático, cuyo incentivo es que los emisores de estas fuentes puedan reducir, e incluso eliminar, su carga impositiva del impuesto verde.
La base de esto se encuentra en los “impuestos verdes en Chile” que corresponden a un instrumento económico que grava externalidades producidas por un emisor y aplica el concepto de “quien contamina, paga”, a objeto de que la fuente contaminante internalice las externalidades que produce y las reduzca. Así, se busca movilizar acciones de mitigación para las zonas más afectadas ambientalmente, siendo complementario a todas las otras obligaciones ambientales.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar