


>
Actualidad>
Nacional>
SII abre inscripción al régimen de ferias libres: impuesto único de 1,5% desde el 2 de enero de 2026domingo, 13 de septiembre 2026
SII abre inscripción al régimen de ferias libres: impuesto único de 1,5% desde el 2 de enero de 2026
El régimen de ferias libres SII fija impuesto único de 1,5% desde 2026 para ventas electrónicas y reduce trámites.
Nacional
Por: Yexika Montilla | 19 de diciembre 2025 | 16:23
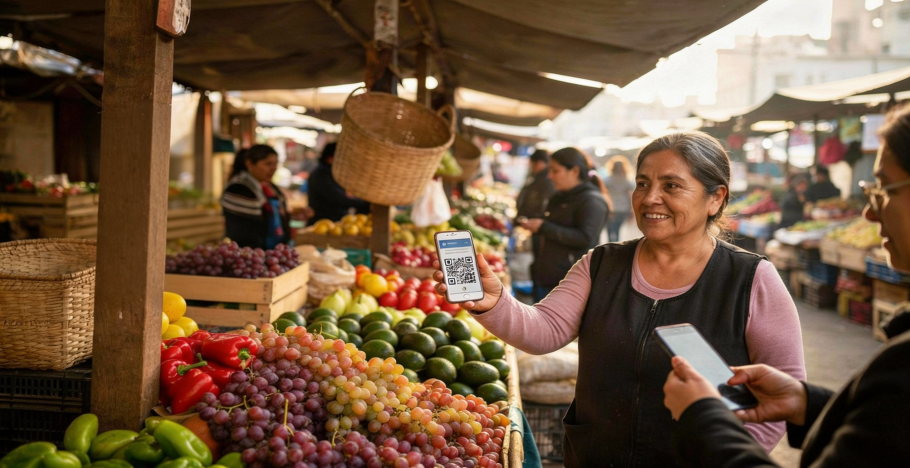
Pie de foto: Puesto de feria incorpora pago electrónico. El nuevo régimen del SII aplica un 1,5% a ventas con medios autorizados; el contribuyente se inscribe y el operador calcula, retiene y paga el impuesto.
El Servicio de Impuestos Internos (SII) habilitó el registro para el nuevo régimen especial de ferias libres, que aplicará un impuesto sustitutivo y reducido de 1,5% sobre ventas cobradas con medios de pago electrónicos autorizados. La vigencia comienza el 2 de enero de 2026 y la incorporación rige desde el mes siguiente a la inscripción. El SII autorizó a SumUp (15/12), y luego a BancoEstado (17/12) y Red Global (18/12). El operador de pago actuará como agente retenedor del tributo.
La formalización de las ferias libres suma un hito: el SII abrió la inscripción al régimen tributario especial que permitirá a los comerciantes pagar un único 1,5% sobre las ventas electrónicas y olvidarse de trámites mensuales asociados a ese impuesto. La apuesta del regulador es digitalizar la recaudación en un segmento con alta informalidad y, a la vez, mantener baja la carga administrativa. En la práctica, el cálculo y el entero del tributo ya no recaerán en el feriante, sino en el operador del medio de pago que procese la transacción, bajo reglas y fiscalización del SII.
Qué cambió y desde cuándo
El nuevo régimen parte con una promesa simple: si el feriante se inscribe y cobra con un medio autorizado, paga un 1,5% de sus ventas procesadas por ese canal, y queda liberado de presentar declaraciones y de llevar contabilidad respecto de este impuesto particular. La normativa entra en vigor el 2 de enero de 2026, pero la afiliación opera desde el mes siguiente a la inscripción en el registro respectivo; es decir, quien se anote en diciembre verá efectos desde enero, y quien lo haga en enero, desde febrero. El SII concentra las instrucciones operativas en su micrositio “Ferias Libres” y en la Circular N° 64/2025, que detalla la tasa, la lógica sustitutiva y las condiciones para acogerse.
Cómo funciona el régimen (paso a paso)
El proceso parte con la inscripción del comerciante en el Registro de Contribuyentes de Ferias Libres del SII. Aprobado el registro, el contribuyente comienza en el régimen desde el mes siguiente, sin declaraciones periódicas por este impuesto y con el 1,5% aplicado en el cobro por POS o similar. Para que esa retención ocurra, el puesto debe operar exclusivamente con un medio de pago electrónico autorizado, cuya empresa asumirá el papel de agente retenedor: calcula la tasa sobre el monto de la venta electrónica, la descuenta y la entera al Fisco. El SII estableció procedimientos y validaciones para habilitar dispositivos y reportar operaciones, de modo que la trazabilidad permita auditorías posteriores. La ruta y los requisitos están fijados en la Circular 64/2025 y en las resoluciones que crean los dos registros: operadores y contribuyentes.
Operadores autorizados y rol de agente retenedor
El regulador definió un Registro de Operadores y comenzó a aprobar solicitudes. SumUp fue el primer actor autorizado mediante la Resolución Exenta N° 184 del 15 de diciembre de 2025. Dos días después se incorporó BancoEstado (Res. Ex. N° 186, 17 de diciembre) y, al día siguiente, Red Global S.A. (Res. Ex. N° 188, 18 de diciembre). La lista puede seguir ampliándose, por lo que conviene citar la resolución específica al mencionar cada operador. En todos los casos, el operador asume la calidad de agente retenedor del impuesto sustitutivo y debe habilitar los equipos para que el cálculo y la retención se apliquen automáticamente por transacción.
Quiénes pueden acogerse y requisitos
El régimen se orienta a personas naturales cuya actividad principal sea la venta de bienes en ferias libres y que cuenten con permiso o patente municipal vigente. La definición excluye a comunidades, sociedades de hecho y entes con personalidad jurídica, porque la política pública apunta a simplificar la situación de comerciantes individuales y sus familias. Además, el inscrito debe operar con un medio autorizado para que la retención funcione; las ventas en efectivo o con medios no habilitados no quedan bajo el 1,5% y se rigen por la normativa general. Los requisitos formales y el procedimiento de validación están en la Resolución N° 179/2025 (Registro de Contribuyentes) y en la Circular N° 64/2025, que también precisa compatibilidades e incompatibilidades con otros regímenes.
Plazos de inscripción y entrada al régimen
Para quienes querían partir desde el día uno (2 de enero de 2026), el SII fijó como fecha límite la inscripción hasta el 31 de diciembre de 2025. Si el comerciante se inscribe después, su incorporación corre desde el mes siguiente a la fecha de inscripción, sin perjuicio de que durante el primer semestre de 2026 se acredite el cumplimiento de los requisitos y se ajusten procesos con los operadores. En este período, el foco es alcanzar masa crítica de terminales habilitados y asegurar reportes consistentes. La guía pública del SII y la Circular 64 detallan esta cronología de implementación y los hitos de despliegue para operadores y feriantes, incluyendo ajustes de sistemas y validaciones.
Impacto para el feriante: beneficios y controles
La principal ventaja es la simplificación: el feriante no hace cálculos ni declaraciones mensuales por este impuesto; paga 1,5% de su venta cuando cobra con un medio autorizado y el operador entera el monto al SII. En términos de flujo de caja, la retención ocurre en el momento del pago, de modo que el neto recibido ya descuenta el impuesto. A cambio, surgen deberes de cumplimiento: usar equipos habilitados, mantener la patente vigente y registrar su actividad como principal. El régimen no cubre ventas en efectivo ni operaciones fuera de ferias, y el SII podrá fiscalizar el correcto uso de dispositivos y la consistencia de reportes. El éxito del esquema depende de la adopción de POS y billeteras electrónicas, y del soporte de los operadores autorizados.
Fuente: SII
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar