


>
Economía>
Economía Chilena>
Producción global de cerezas frescas caería más de un 10% en 2025-2026lunes, 14 de septiembre 2026
Producción global de cerezas frescas caería más de un 10% en 2025-2026
La producción global de cerezas bajará más de 10% a 4,6 millones t en 2025/26 por heladas en Türkiye, UE y EE. UU.
Economía Chilena
Por: Yexika Montilla | 06 de octubre 2025 | 16:13
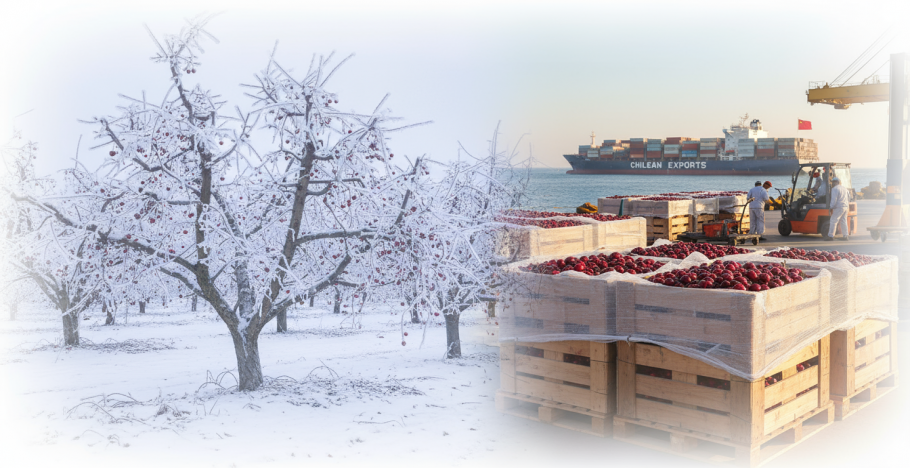
Pie de foto: Heladas en el Hemisferio Norte y embarques chilenos a Asia marcan la campaña 2025/26: menos oferta global de cerezas y récord de exportaciones desde Chile, según el USDA.
La producción global de cerezas frescas bajaría más de 10% en 2025/26, hasta 4,6 millones de toneladas, por recortes en Türkiye, la Unión Europea y Estados Unidos, parcialmente compensados por China y Chile. Sería el primer descenso en seis años, con el comercio casi estable y récords previstos en exportaciones chilenas e importaciones de China.
La campaña llega con un dato que rompe la tendencia expansiva reciente: el USDA anticipa un retroceso mundial superior al 10% en 2025/26. El foco está en el Hemisferio Norte, golpeado por heladas e inclemencias que estrechan oferta y elevan precios. Para supermercados y consumidores, el ajuste significa menos disponibilidad en ventanas clave; para productores del Sur, una oportunidad táctica de capturar demanda con mejor precio y logística afinada.
El Servicio Agrícola Exterior del USDA (FAS) proyecta que la producción global de cerezas frescas caerá más de 10% hasta 4,6 millones de toneladas, siendo la primera disminución en seis años. El informe atribuye el quiebre a recortes en Türkiye, la UE y EE. UU., que superan las alzas en China y Chile. Además, estima el consumo global a la baja por la menor oferta en esos mercados. Estas cifras marcan un giro respecto de 2024/25, cuando el mundo rozó los 5 millones de toneladas; ahora, el balance lo define un shock climático en el norte y una respuesta parcial del sur productor que no alcanza a compensar.
Dónde caen más: Türkiye, la UE y EE. UU.
El epicentro del ajuste es Türkiye, con una merma de producción cercana al 60% (a 400.000 t) tras heladas de primavera y otros eventos que dañaron frutales; en comercio exterior, el USDA prevé que las exportaciones de cereza caigan 85% hasta 10.000 t, desviando fruta al mercado interno por precios altos. La contracción turca, históricamente proveedor clave de la UE y Rusia, arrastra el consumo regional y encarece la canasta.
En la Unión Europea, la producción bajaría 118.000 t hasta 644.000 t, con heladas en Polonia, Grecia e Italia que contrarrestan una mayor cosecha en España. Estados Unidos también cedería, -18.000 t a 403.000 t, por recortes en California y Michigan. La caída simultánea en estas tres regiones reduce excedentes exportables y obliga a importadores tradicionales a reordenar calendarios y orígenes, afectando la disponibilidad en el pico del verano boreal.
Quiénes compensan: China y Chile
El rebote parcial viene del lado de China y Chile. China alcanzaría 900.000 t de producción y, aun así, elevaría importaciones hasta 600.000 t, un nivel récord de concretarse, por la fortaleza de la demanda urbana y la ventana comercial del Año Nuevo Chino. Chile, por su parte, crecería a 730.000 t y lideraría el comercio exterior con una exportación récord de 670.000 t, apoyado en superficie, recambio varietal y mejoras logísticas hacia Asia.
Comercio exterior: equilibrio frágil
Aunque la oferta global se contrae, el USDA mantiene las exportaciones mundiales casi sin cambios en 939.000 t. ¿La razón? Chile compensa con un salto cercano al 10% (a 670.000 t) el desplome de Türkiye (10.000 t) y la menor disponibilidad de la UE. En paralelo, China treparía a 600.000 t de compras y EE. UU. a 30.000 t —ambos récords si se concretan— gracias, en parte, a envíos anticipados desde Chile. Este aparente “empate” estadístico oculta tensiones: rutas más largas, menor diversidad de orígenes y precio más volátil cuando un solo actor concentra la oferta.
Consumo y precios: la señal del Norte
El USDA advierte que el consumo global bajará, con descensos mayores en Türkiye y la UE por la menor cosecha. En Turquía, los valores unitarios de exportación de cerezas se más que duplicaron en los primeros tres meses de 2025/26, pero los precios internos subieron aún más, incentivando el desvío al mercado local y retrayendo la oferta exportable. El resultado: menos fruta en plazas que dependían del flujo turco, especialmente en Europa Central y del Este, y mayor sensibilidad del precio ante cualquier interrupción de cosecha o logística en el hemisferio sur.
Qué mirar en 2025/26
Claves para el tramo que viene:
Ventana chilena (noviembre–febrero) y su coordinación con promociones en China;
Evolución de precios al consumidor en la UE bajo menor oferta y presión inflacionaria;
Seguimiento de riesgos climáticos tardíos en el Mediterráneo oriental;
Capacidad de Estados Unidos para estabilizar rendimientos en el noroeste;
Comportamiento de importaciones chinas si se enfría el consumo o se restringe la logística.
Con un mercado equilibrado por un solo gran exportador, la diversificación de orígenes y la gestión de riesgos serán decisivas para minoristas.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar