


>
Actualidad>
Internacional>
Por qué podría subir el azúcar: India, el fenómeno del Niño y etanol presionan al mercado mundialdomingo, 13 de septiembre 2026
Por qué podría subir el azúcar: India, el fenómeno del Niño y etanol presionan al mercado mundial
Azúcar mundial enfrenta nueva presión: India limitaría envíos, El Niño marca 80% y Chile mira más al mercado externo tras Iansa en 2026.
Internacional
Por: Constanza Sanhueza G. | 25 de junio 2026 | 06:00
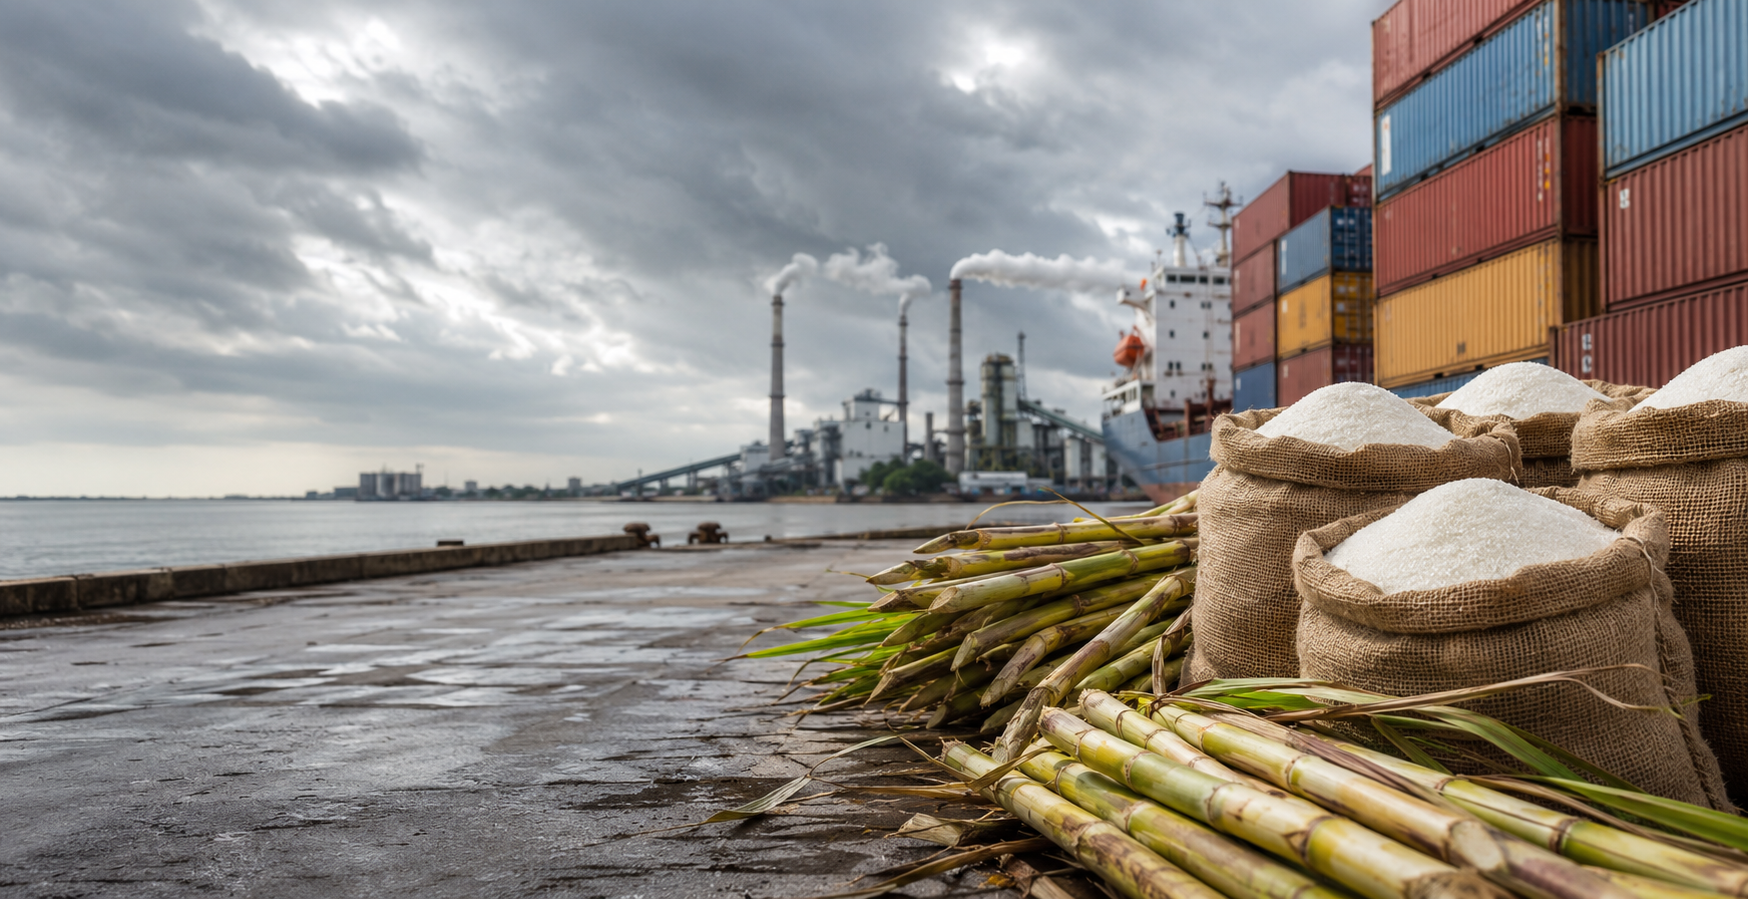
Pie de foto: El mercado mundial del azúcar enfrenta presión por el menor margen exportador de India, el riesgo climático asociado al fenómeno del Niño y el mayor uso de caña para producir etanol.
El azúcar vuelve a estar bajo observación internacional en 2026 por una combinación de clima, menor margen exportador de India y mayor uso de caña para producir etanol. La OMM estimó una probabilidad de 80% de evento El Niño entre junio y agosto de 2026, con continuidad probable hasta al menos noviembre. Para Chile, el escenario global pesa más tras el cambio anunciado por Empresas Iansa en San Carlos.
La presión vuelve desde el campo
El precio del azúcar no se mueve solo por lo que ocurre en el supermercado. Antes de llegar a una bolsa familiar, a una bebida, a una pastelería o a una fábrica de alimentos, depende de lluvias, cosechas, decisiones de exportación, costos energéticos y políticas de biocombustibles. En 2026, esas piezas vuelven a tensionarse. India aparece como el país que todos miran, porque combina alto consumo interno, menor disponibilidad exportadora y una política activa de etanol. Al mismo tiempo, el "fenómeno del Niño" suma incertidumbre sobre zonas cañeras de Asia y América Latina. El resultado no es una crisis automática, pero sí un mercado más sensible: si uno de los grandes proveedores reduce envíos, cualquier problema climático o logístico puede sentirse con más fuerza en los precios internacionales.
India, el actor que puede estrechar el mercado
India fue durante años un proveedor clave para equilibrar el comercio mundial del azúcar. Reuters informó que el país exportó en promedio 6,8 millones de toneladas métricas anuales en las cinco temporadas hasta 2022-2023, cerca del 10% de los embarques globales. Ese margen se redujo en 2026: tras vender alrededor de 800.000 toneladas, India prohibió nuevos envíos hasta el cierre de su temporada, el 30 de septiembre. La explicación está en una cosecha más ajustada, lluvias débiles y más caña destinada a etanol. Como India también es un gran consumidor, el gobierno suele priorizar abastecimiento y precios internos antes que exportaciones. Para el resto del mundo, menos azúcar india disponible significa más presión sobre Brasil, Tailandia y otros proveedores.
El Niño agrega riesgo climático
El fenómeno del Niño no significa que el azúcar subirá de inmediato ni que todos los países tendrán el mismo problema. Es un fenómeno climático asociado al calentamiento del Pacífico ecuatorial, capaz de alterar lluvias y temperaturas en distintas regiones. La OMM informó que la probabilidad de El Niño para junio-agosto de 2026 era de 80%, con opciones de continuidad cercanas o superiores al 90% hasta al menos noviembre. La misma entidad advirtió que aún existe incertidumbre sobre su intensidad y momento de mayor fuerza. Para el azúcar, el riesgo está en cómo ese patrón afecta a zonas productoras: exceso de lluvia puede retrasar cosechas en Brasil, mientras que sequías o monzones débiles pueden reducir rendimiento en India y Tailandia.
El etanol compite por la misma caña
La caña de azúcar puede terminar convertida en azúcar o en etanol. Cuando la cosecha es abundante, ambos usos pueden convivir con menos tensión; cuando la disponibilidad se ajusta, la competencia se vuelve más visible. India lleva años acelerando su programa de mezcla de etanol con gasolina para reducir dependencia de combustibles importados y ampliar el uso de biocombustibles. El Gobierno de India informó que durante el año de suministro de etanol 2024-2025 las compañías petroleras alcanzaron una mezcla promedio de 19,05% al 31 de julio de 2025. Ese avance sostiene la demanda interna de materias primas agrícolas. En años de cosecha justa, más caña para etanol puede significar menos azúcar disponible para exportar.
Qué significa para Chile
Chile no define el precio mundial del azúcar, pero sí queda expuesto a sus movimientos por importaciones, procesamiento de azúcar cruda, contratos industriales, tipo de cambio y costos logísticos. En ese contexto, la decisión de Empresas Iansa agrega una señal local relevante. La compañía informó el 29 de abril de 2026 que para la temporada 2026-2027 no contratará remolacha para producir azúcar y que dedicará su planta de San Carlos, en la región de Ñuble, al procesamiento de azúcar cruda . La medida no implica desabastecimiento, pero sí vuelve más importante mirar el mercado externo. Si suben los costos internacionales o se estrecha la oferta global, industrias que usan azúcar como insumo podrían enfrentar mayores presiones.
Alerta no es crisis
El azúcar no solo se compra en formato familiar. También forma parte de bebidas, confites, panadería, pastelería, mermeladas, conservas, lácteos saborizados y otros alimentos procesados. Por eso, cuando el mercado internacional se mueve, el impacto puede llegar primero a empresas que compran grandes volúmenes y después a pequeños fabricantes, negocios gastronómicos o consumidores. Sin embargo, la transmisión rara vez es inmediata: influyen inventarios, contratos, dólar, fletes y decisiones comerciales. La clave es no confundir presión con crisis. Hoy existen señales que justifican seguimiento —India, El Niño, etanol e Iansa—, pero el efecto final dependerá de cómo evolucione la cosecha, la logística y el abastecimiento durante la temporada.
Fuente: OMM, Reuters.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar