


>
Economía>
Economía Chilena>
Minerales críticos de Chile: por qué cobre y litio atraen a EE.UU. y Chinalunes, 14 de septiembre 2026
Minerales críticos de Chile: por qué cobre y litio atraen a EE.UU. y China
Chile el mayor productor de cobre y 2º de litio gana peso mientras EE.UU. busca reducir su dependencia de China.
Economía Chilena
Por: Yexika Montilla | 17 de marzo 2026 | 16:08
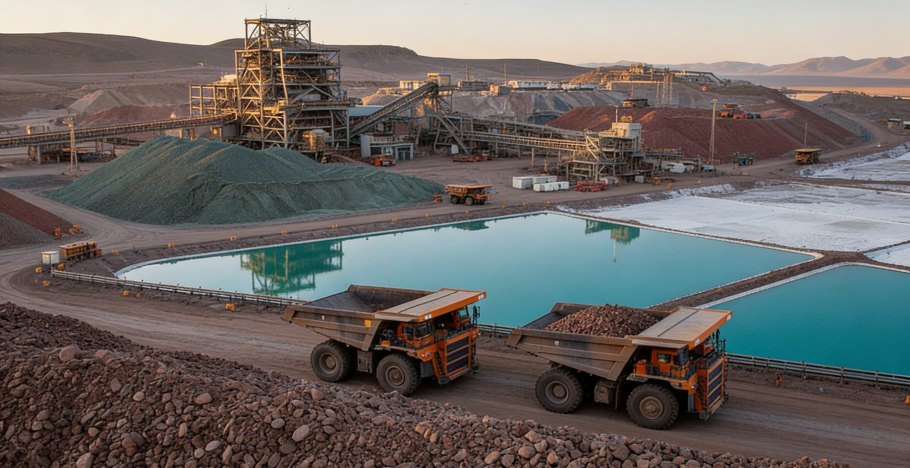
Pie de foto: Chile concentra parte del interés de EE.UU. y China por su peso en cobre y litio, dos minerales clave para la industria tecnológica y la transición energética.
Chile volvió al centro de la geopolítica industrial después de que Santiago y Washington firmaran el 12 de marzo de 2026 una declaración conjunta para abrir consultas sobre minerales críticos y tierras raras. El interés no se explica solo por el tamaño de la minería chilena, sino por el peso específico del cobre y el litio en cadenas de suministro que alimentan desde la electromovilidad hasta la electrónica y la defensa. En ese tablero, China sigue siendo el actor dominante en refinación y procesamiento, y por eso Estados Unidos busca diversificar proveedores y socios.
A un día de la asunción de José Antonio Kast, el nuevo gobierno chileno recibió al vicesecretario de Estado de Estados Unidos, Christopher Landau, y ambos países firmaron una declaración conjunta para establecer consultas sobre minerales críticos y tierras raras. El documento no equivale todavía a un tratado ni a un gran acuerdo de inversión cerrado, pero sí crea un mecanismo político y técnico para identificar proyectos de interés mutuo, explorar financiamiento público-privado y discutir reciclaje, exploración y cadenas de suministro. La primera ronda de consultas, según el texto oficial, debía realizarse dentro de los 15 días siguientes a la firma.
Por qué el cobre y el litio chilenos son estratégicos
La importancia de Chile en esa conversación empieza por una evidencia básica: su escala minera. Reuters lo resume con una fórmula directa y útil para cualquier lector internacional: Chile es el mayor productor mundial de cobre y el segundo de litio. Esa combinación lo vuelve especialmente atractivo en una época en que la industria tecnológica dejó de mirar los minerales como un asunto periférico y empezó a tratarlos como un componente de seguridad económica. El cobre es insumo central para redes eléctricas, transmisión, electrónica y expansión de infraestructura energética; el litio, por su parte, ocupa un lugar decisivo en baterías, almacenamiento y vehículos eléctricos. La Agencia Internacional de Energía viene insistiendo, además, en que la demanda de minerales ligados a la transición energética siguió creciendo con fuerza en 2024, con un salto especialmente marcado en el litio.
Más que extracción: la disputa pasa por el refinado
Uno de los puntos más delicados de esa carrera es que extraer mineral no equivale a dominar la cadena de valor. La IEA advierte que, incluso con cierta diversificación en marcha, China mantiene una posición dominante en el suministro refinado de varios minerales clave y seguirá concentrando una porción mayoritaria del litio y el cobalto refinados, además de una presencia muy alta en grafito grado batería y tierras raras. Ese dato explica por qué Estados Unidos multiplica acuerdos, consultas y apoyos industriales: el problema ya no es solo conseguir roca o salmuera, sino reducir la vulnerabilidad en las etapas donde se transforma el recurso en insumo utilizable por fábricas y sistemas estratégicos.
Qué minerales sostienen la ventaja chilena
En el caso chileno, cobre y litio son apenas la puerta de entrada de una conversación más amplia. La documentación pública reciente del Estado chileno confirma que existe una Estrategia Nacional de Minerales Críticos, entregada al Presidente a fines de enero de 2026, y que el tema se cruza con la política energética, la electromovilidad, la manufactura y la atracción de inversión. Chile tiene una ventaja estructural en cobre y litio, y además suele aparecer asociado a molibdeno, renio, yodo, cobalto, selenio, telurio y tierras raras en el debate sobre insumos estratégicos, pero no todo ocupa el mismo nivel de centralidad productiva o política.
El factor China y la estrategia de diversificación de Washington
Decir que Chile “desafía” por sí solo a China simplifica demasiado un mapa bastante más complejo. Lo que sí puede decirse, con respaldo, es que Chile gana relevancia en la estrategia de diversificación impulsada por Washington y por otras economías que quieren depender menos de cadenas demasiado concentradas. Reuters señaló que la Casa Blanca empuja justamente esa reducción de dependencia respecto de China en materiales usados en vehículos eléctricos, semiconductores, defensa y electrónica. Visto así, la oportunidad chilena no consiste en reemplazar a Pekín de un día para otro, sino en capturar más inversión, más asociación tecnológica y eventualmente más valor agregado en un mercado donde los grandes compradores buscan proveedores confiables, reglas estables y capacidad de largo plazo.
La oportunidad para Chile: inversión, industria y valor agregado
La pregunta de fondo, entonces, no es solo qué minerales tiene Chile, sino qué hará con esa ventaja. La declaración con Estados Unidos habla de consultas, financiamiento y reciclaje; el debate interno chileno, en cambio, debería ir un paso más allá y preguntar cuánto de esa riqueza puede convertirse en encadenamientos industriales, innovación y mejores condiciones de inserción internacional. El país ya sabe exportar recursos a gran escala. El desafío pendiente es decidir si seguirá siendo, ante todo, una plataforma de abastecimiento o si aprovechará esta nueva disputa por minerales críticos para mover parte del negocio hacia etapas de mayor sofisticación. En medio de la rivalidad entre Washington y Pekín, esa puede ser la discusión verdaderamente estratégica para Santiago.
Preguntas Frecuentes
Fuente: Cancillería de Chile, Ministerio de Relaciones Exteriores, Presidencia de Chile, Ministerio de Energía, Reuters, IEA
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar