


>
Economía>
Economía Chilena>
Mayor oferta presiona a la industria chilena de la cereza y empuja a los exportadores a buscar nuevos mercadosdomingo, 13 de septiembre 2026
Mayor oferta presiona a la industria chilena de la cereza y empuja a los exportadores a buscar nuevos mercados
La cereza chilena cayó 5% en valor y 3% en volumen, mientras China concentró 87% de los envíos y reactivó la urgencia por diversificar.
Economía Chilena
Por: Yexika Montilla | 18 de marzo 2026 | 11:36
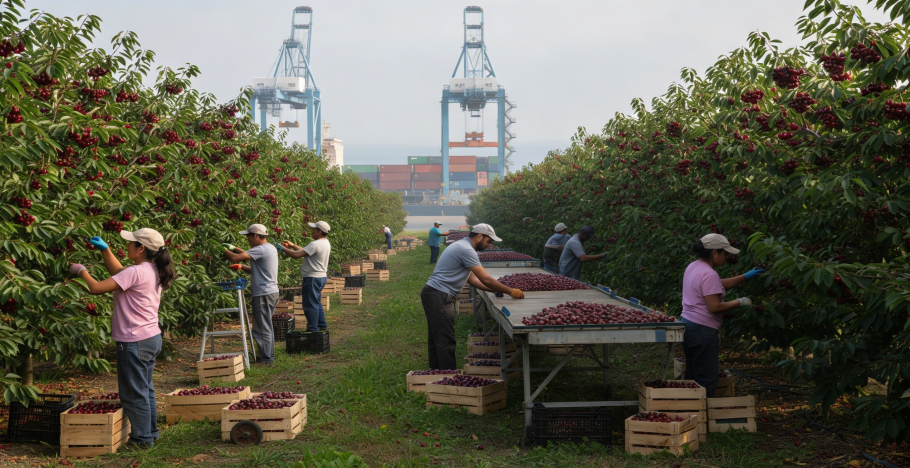
Pie de foto: La industria de la cereza chilena enfrenta una temporada clave marcada por mayor oferta, presión en precios y fuerte dependencia del mercado chino, que concentra el 87% de los envíos.
La temporada chilena de cerezas 2025/26 abrió una fase más exigente para el principal negocio frutícola de exportación del país. Entre septiembre de 2025 y enero de 2026, la cereza generó US$ 2.465 millones FOB y 541 mil toneladas exportadas, pero con una baja interanual de 5% en valor y 3% en volumen en ese tramo, mientras China concentró 87% del valor y del volumen enviado. En paralelo, el adelanto de cosecha, la presión de una oferta creciente y el menor retorno por kilo reactivaron el debate sobre recambio varietal, productividad y diversificación comercial.
La cereza sigue siendo la gran estrella de la fruta fresca chilena, pero el tono del negocio cambió. Durante años, el sector convivió con la idea de un crecimiento casi sin fricción: más hectáreas, más fruta, más barcos y una demanda china capaz de absorber el salto. En la temporada 2025/26, esa fórmula empezó a mostrar límites. ODEPA informó que, entre septiembre de 2025 y enero de 2026, la cereza fue la principal fruta fresca exportada por Chile, con US$ 2.465 millones FOB y 541 mil toneladas, equivalentes a 66% del valor y 44% del volumen de la fruta fresca exportada en el período. Sin embargo, en ese mismo tramo el sector retrocedió 5% en valor y 3% en volumen frente a la campaña anterior, una señal que rompió la inercia optimista de los últimos años.
Ese cambio no se explica por un solo factor. La industria enfrentó una combinación más compleja: cosecha adelantada, mayor presión de oferta, fruta concentrada en una ventana estrecha y un mercado de destino extremadamente dominante. En ese contexto, Hans Leibbrandt, gerente general de Monfrut, resumió la sensación del sector con una frase que condensa el clima del negocio: fue una temporada “extremadamente desafiante”. En su lectura, no se trata solo de un bache estacional, sino de un punto de inflexión que obliga a revisar decisiones productivas y comerciales. La advertencia es relevante porque coincide con un dato más estructural: el precio unitario FOB de la cereza enviada a China bajó a US$ 4,56 por kilo en el período analizado, frente a US$ 4,68 de la temporada previa, aun considerando las cautelas metodológicas asociadas al ajuste por IVV.
Más fruta en los huertos, más presión sobre los retornos
La expansión productiva no es una hipótesis: ya está ocurriendo. El informe anual del USDA para Chile estimó que el área plantada de cerezas llegó a 76.447 hectáreas en 2024/25 y proyectó 80.000 hectáreas para 2025/26, con una producción esperada de 730 mil toneladas y exportaciones cercanas a 670 mil toneladas. El motor de ese crecimiento ha sido el ingreso en plena producción de huertos plantados en años anteriores, especialmente en Maule y O’Higgins, regiones que concentran la mayor parte del mapa cerecero nacional. La misma fuente remarca que la expansión respondió a años de retornos atractivos y a una demanda externa robusta, en particular desde Asia. Pero lo que antes era una ventaja automática ahora empieza a operar como presión: más volumen sin una diversificación equivalente de mercados tiende a comprimir precios y a castigar con más dureza cualquier problema de calidad o timing.
El golpe es más sensible porque la cereza chilena funciona como un negocio de precisión. No basta con producir mucho; importa cuándo sale la fruta, en qué condición llega, cuánto coincide con el peak de consumo y cómo compite dentro de una misma ola de oferta. Por eso la discusión de fondo cambió de eje. Ya no gira solo en torno a plantar más, sino a decidir qué huertos sostienen el negocio y cuáles empiezan a perder lugar. Leibbrandt planteó que el sector debería acelerar la salida de huertos improductivos y de variedades que ya no responden a la demanda. Detrás de esa frase hay una definición económica: en un escenario de mayor oferta estructural, los productores que no logren combinar calibre, condición, firmeza, dulzor y eficiencia logística quedarán más expuestos a márgenes débiles, incluso en un mercado que siga comprando grandes volúmenes.
China sostiene el negocio, pero también concentra el mayor riesgo
La dependencia de China sigue siendo el centro de gravedad de toda la historia. ODEPA consignó que, entre septiembre de 2025 y enero de 2026, ese país absorbió 87% del valor y del volumen exportado de cerezas chilenas. El USDA, por su parte, fue todavía más explícito al describir la estructura del negocio: en 2024/25 China representó aproximadamente 90,8% de los embarques chilenos de cereza, muy por encima de cualquier otro destino. Esa concentración se explica por una combinación conocida: fuerte demanda de consumidores, capacidad de pagar premios por fruta bien posicionada, coincidencia con la temporada de regalos del Año Nuevo Lunar y acceso sin aranceles gracias al tratado comercial bilateral. Mientras esa fórmula funcionó sin sobresaltos, el sector pudo convivir con la concentración. El problema aparece cuando el calendario juega en contra o cuando la oferta llega con demasiada anticipación respecto del momento de mayor disposición a pagar.
Eso fue precisamente lo que tensó la campaña reciente. FreshFruitPortal reportó que, solo en enero de 2026, Chile exportó cerezas por US$ 1.227 millones a nivel mundial y que China explicó cerca de 88% de ese valor mensual. El mismo reporte señaló que grandes volúmenes llegaron antes de lo habitual, en una temporada marcada por cosecha temprana y por un Año Nuevo Lunar más tardío, lo que debilitó los precios. La idea de fondo es simple, aunque sus efectos sean profundos: cuando la fruta se adelanta demasiado, pierde parte del premio asociado a la venta en la ventana simbólica y comercial más fuerte del mercado chino. En un negocio tan concentrado, desalinear oferta y calendario no es un tropiezo menor; es una amenaza directa al retorno promedio de toda la industria.
Diversificar dejó de ser un eslogan y pasó a ser una necesidad operativa
El segundo destino para la cereza chilena sigue muy lejos de China, pero ya empieza a ofrecer señales que el sector mira con atención. Estados Unidos se consolidó como el segundo mercado para las exportaciones chilenas de cereza y que en 2024 recibió más de 3,9 millones de cajas de 5 kilos, impulsadas por mayores promociones en retail y por una demanda invernal más estable. Los envíos tempranos a ese mercado crecieron 63% interanual en las primeras semanas de la campaña, precisamente mientras los exportadores buscaban aliviar la concentración en Asia. No alcanza para reemplazar a China, pero sí para amortiguar parte del riesgo comercial y dar salida a fruta que no necesita competir toda al mismo tiempo en un solo destino.
En 2024/25 USDA estimó envíos de 20.166 toneladas a Estados Unidos, equivalentes a 3,2% del total exportado, y también registró avances de mercados como Corea del Sur, Taiwán y Vietnam. La cifra muestra dos verdades al mismo tiempo. La primera: sí existe espacio para construir una red comercial menos dependiente de China. La segunda: ese proceso será lento y exigente, porque ningún mercado alternativo tiene hoy la capacidad de absorber por sí solo una masa similar de fruta ni de pagar, en todos los casos, los mismos premios. Por eso la diversificación no puede leerse como sustitución inmediata, sino como estrategia gradual de equilibrio: más destinos, mejor segmentación varietal, ventanas comerciales más repartidas y una logística capaz de reducir la exposición a un solo shock de demanda.
El próximo ciclo se jugará en productividad, calidad y selección de huertos
El ajuste que vive la cereza chilena no equivale al fin del negocio, pero sí obliga a una etapa más madura. China seguirá siendo el mercado dominante en el corto plazo, y nada en la evidencia disponible sugiere un reemplazo rápido de ese rol. Aun así, la escala que alcanzó la industria ya no permite confiar únicamente en el impulso de la demanda asiática. El sector entra en un momento en que la productividad por hectárea, la condición de llegada, la elección varietal, la cobertura logística y la capacidad de abrir nuevos canales pesan tanto como el volumen total. La expansión reciente mostró que Chile sigue siendo la gran potencia exportadora del rubro. El desafío ahora es otro: demostrar que puede seguir creciendo sin deteriorar su propio precio y sin quedar atrapado en la dependencia de una sola plaza.
Esa será, probablemente, la discusión dominante de los próximos años. No solo cuánta cereza produce Chile, sino qué tipo de cereza produce, para qué mercados y con qué estrategia comercial la distribuye. Si la industria logra traducir esta temporada áspera en decisiones de reconversión, recambio varietal y diversificación efectiva, el actual punto de inflexión puede convertirse en una fase de consolidación. Si no lo hace, la misma expansión que la llevó al liderazgo global puede empezar a jugar en su contra. En un negocio donde la ventana de venta es corta y la memoria del consumidor es exigente, la ventaja ya no está solo en llegar primero ni en llegar con más fruta. La ventaja estará en llegar mejor y en llegar menos expuesto.
Preguntas Frecuentes
Fuente: ODEPA, USDA, FreshFruitPortal
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar