


>
Economía>
Economía Chilena>
Más allá de China: cerezas chilenas aterrizan en EE. UU. y Europa en la temporada 2025–26domingo, 13 de septiembre 2026
Más allá de China: cerezas chilenas aterrizan en EE. UU. y Europa en la temporada 2025–26
Cerezas chilenas conquistan nuevos puertos: EE. UU. y Europa suman cargas, reduciendo 90 % de dependencia del mercado chino.
Economía Chilena
Por: Yexika Montilla | 09 de diciembre 2025 | 16:54
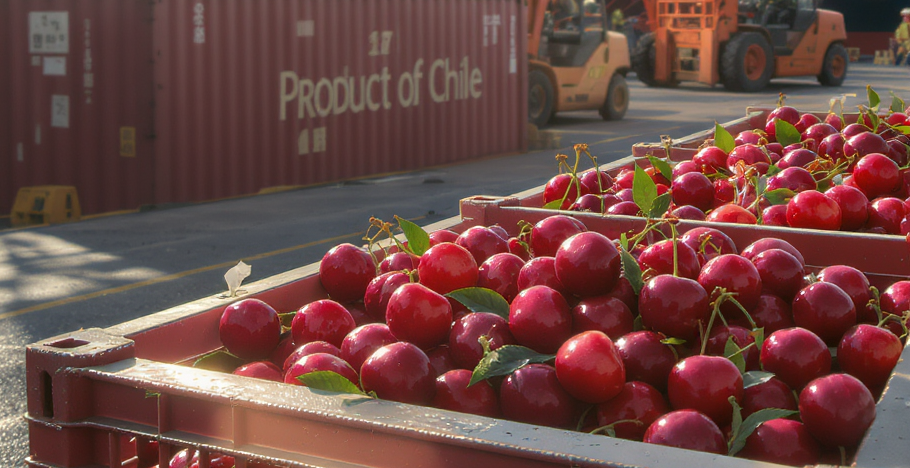
Pie de foto: CMR Group inicia ventas en Europa con fruta de C&L; la temporada 2025–26 busca diversificar más allá de China.
China concentra más de 90% de los envíos de cerezas chilenas, pero la temporada 2025–26 abre espacio en EE. UU. y Europa con arribos tempranos y programas de retail activos. Honeybear proyecta 125–150 cargas para el invierno boreal, mientras CMR debutará en Róterdam en la semana 50. India y Corea del Sur avanzan como destinos complementarios en Asia.
Las cerezas chilenas vuelven a marcar el ritmo del verano austral y del invierno boreal, pero este año el relato no se agota en China. Un adelantado flujo aéreo a inicios de noviembre y la inminente llegada de los primeros buques en diciembre abrieron una ventana de oportunidad para distribuidores de Estados Unidos y Europa que buscan fruta premium y abastecimiento confiable en temporada invernal. Voces de la cadena coinciden: la calidad viene “sólida” y los calibres, en promedio, mejores que el año pasado. Importadores confirman que el movimiento por dos puertos en EE. UU. reduce costos y facilita promociones. En paralelo, la logística portuaria chilena reporta un desempeño robusto tras el salto de volúmenes de 2024, lo que refuerza la expectativa de continuidad en los despachos durante las próximas semanas.
Qué cambió en 2025–26 y por qué importa
La novedad no es que China siga dominando, sino que ese dominio convive con una diversificación táctica. Tras un récord de 365.968 toneladas enviadas al mercado chino en 2023/24, la industria chilena mantiene el foco en ese destino, pero acelera acuerdos con compradores de EE. UU. y Europa para suavizar la dependencia y mitigar riesgos de precio y congestión logística. A nivel operativo, los primeros arribos aéreos de noviembre confirmaron calidad alta y buen dulzor; los barcos, previstos para mediados de diciembre, apuntalan programas de retail que quieren estirar la presencia hasta el Año Nuevo Lunar sin desabastecer a Occidente. Para la elegibilidad en góndola invernal, contar con fechas y ventanas claras es crucial: ayudarán a sostener rotación cuando el consumo de berries baja y la cereza toma el protagonismo estacional.
Estados Unidos: cargas, puertos y perfiles de compra
En Estados Unidos, Honeybear Brands se posiciona como importador clave y estima 125–150 cargas para la temporada, con entradas por Washington y Filadelfia. El modelo de doble puerto permite co-cargar cerezas importadas con programas de manzanas domésticas, reduciendo costos logísticos para el retail y mejorando la disponibilidad en ambas costas. Según su presidente de ventas y marketing, Chuck Sinks, el calibre viene levemente mejor que el año pasado y el sabor es consistente, escenario que favorece exhibiciones destacadas en semanas de alta demanda. En cuanto al público, el ticket lo lideran compradores de mayor poder adquisitivo —hogares de dos personas y mayores de 55 años, con ingresos cercanos o superiores a US$100.000—, un perfil que aprovecha la cereza como snack premium para festividades y reuniones. El mensaje a minoristas es simple: habrá fruta de calidad para sostener promociones.
Retail de invierno y equilibrio de mercado
El retail invernal de EE. UU. encuentra en la cereza chilena un ancla visual y de margen: formatos de 1–2 libras, rotación alta y precio sensible a calibre. Ejecutivos advierten, sin embargo, que el crecimiento debe ser equilibrado para no “inclinar demasiado la balanza” y generar presión en precios o inventarios en semanas clave. La coordinación entre arribos aéreos y primeras naves —habitualmente desde mediados de diciembre— resulta decisiva para mantener linealidad y evitar quiebres puntuales. En esta temporada, la continuidad de arribos y la logística afinada permiten anticipar planogramas más estables para fin de año y enero. El uso de dos puertos, sumado a la integración con fletes propios, sigue abaratando el landed cost y facilita acciones promocionales regionales sin sacrificar consistencia de calidad en góndola.
Europa: primer contenedor y ventanas comerciales
Al otro lado del Atlántico, CMR Group anunció que comercializará el primer contenedor marítimo de cerezas chilenas fuera de temporada en Europa, con arribo a Róterdam en la semana 50 (9–15 de diciembre). La compañía visitó a su socio chileno C&L en el valle central para seleccionar fruta cosechada en la semana 45, y comenzará a ofrecerla a través de su red exclusiva desde la semana 50. El énfasis europeo recae en estandarización y trazabilidad: C&L opera con energía sustentable, riego eficiente y certificaciones como SMETA y BRCGS, además de auditorías para clientes globales. El objetivo operativo es claro: abrir una ventana comercial previa al pico de despachos a China y testear respuesta de consumidores europeos con fruta consistente, mientras se evalúa ampliar el programa con orígenes adicionales y otras frutas de carozo.
Asia más allá de China: India y Corea del Sur
El mapa asiático se expande. En enero de 2025 llegó a India el primer contenedor de cerezas chilenas de Subsole, recibido por su socio IG International en Mumbai, un hito que consolidó a la cereza chilena como categoría clave en un mercado exigente y en rápida sofisticación del canal moderno. La apertura de Corea del Sur en 2016, con acceso sin fumigación, sumó otra vía relevante: consumo per cápita alto, población superior a 51 millones y ventana fuera de estación que calza con las semanas de mayor disponibilidad chilena. Para exportadores y retailers, ambas plazas funcionan como complemento de China: menos volumen, pero precios y márgenes interesantes cuando la oferta cumple estándares de dulzor y postcosecha. La diversificación, sostienen los operadores, ayuda a estabilizar flujos y a reducir exposición a un solo destino.
Logística y volúmenes: lo que deja 2024 y lo que viene
El músculo logístico chileno llega con inercia positiva. En 2024, el terminal operado por DP World en San Antonio informó el manejo de 12,8 millones de cajas de cerezas y un aumento de 135% en volumen respecto a la temporada previa, con énfasis en eficiencia de patio y coordinación de naves. Para 2025–26, los actores prevén primeros barcos a mediados de diciembre y continuidad en enero, mientras los arribos aéreos de noviembre —que abrieron góndola en EE. UU. y activaron campañas— sirven de puente comercial hasta que la fruta de barco tome escala. Con esa combinación, importadores esperan sostener disponibilidad y calidad sin picos de sobreoferta. La pregunta, ahora, es el pacing de cargas hacia China versus EE. UU./UE para mantener precios saludables y evitar cuellos de botella en fechas sensibles.
Qué mirar en cierres y post-temporada
Los próximos pasos pasan por tres ejes: calibre, timing y mix de destinos. Si se confirma un calibre levemente superior, la cereza gana valor en retail y eleva la elasticidad de precio; si el timing se ordena —aire temprano, barco estable desde mediados de diciembre—, el lineal europeo y estadounidense podrá programar sin sobresaltos. En destinos asiáticos, el desafío es blindar la calidad en tránsito largo y evitar que la presión de oferta en China desplace volúmenes de última hora a Occidente. Con una base logística más robusta y aprendizajes de 2024, la industria chilena tiene margen para diversificar sin perder su liderazgo en el mayor mercado del mundo, equilibrando promociones, márgenes y reputación de origen en una categoría donde el “granulado” y el dulzor siguen mandando.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar