


>
Actualidad>
Nacional>
Industria láctea chilena marca récord en producción y exportaciones: proyecciones positivas para 2025miércoles, 16 de septiembre 2026
Industria láctea chilena marca récord en producción y exportaciones: proyecciones positivas para 2025
La industria láctea chilena crece 2,8% y proyecta expansión 2025, con récord de 2.404 millones de litros.
Nacional
Por: Yexika Montilla | 06 de octubre 2025 | 15:05
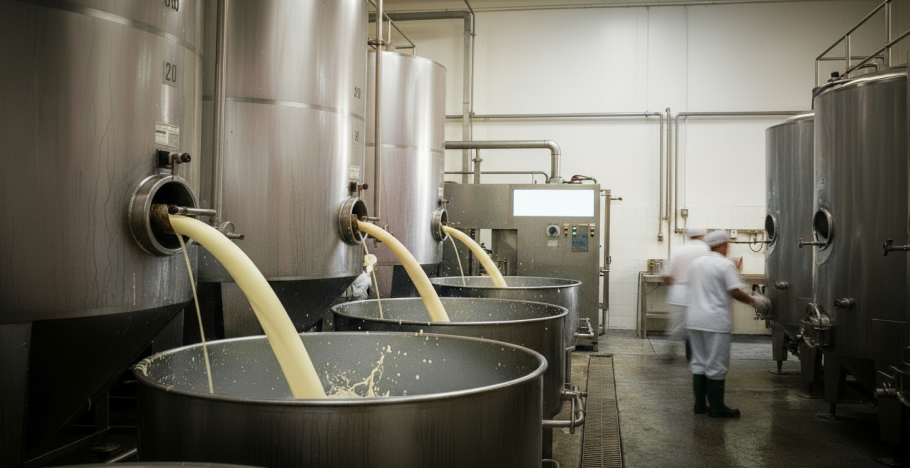
Pie de foto: Líneas de queso en Valdivia: mayor valor por litro y apertura de mercados en Asia y Medio Oriente impulsan las exportaciones lácteas chilenas en 2025.
La industria láctea chilena cerró 2024 con 2.404 millones de litros y un alza de 2,8% en la producción, impulsada por clima favorable, mejores praderas y mayor eficiencia en los predios. En 2025 el sector mantiene el dinamismo y perfila nuevas oportunidades en Asia y Medio Oriente, con el Consorcio Lechero destacando un escenario de expansión si se sostienen las condiciones actuales. En octubre, Santiago recibirá a la cumbre mundial del sector, un hito regional que funcionará como vitrina.
Tras varios años de variabilidad climática, 2024 marcó un punto de inflexión para la lechería chilena: la producción nacional superó los 2.404 millones de litros y creció 2,8% anual, con un empuje atribuible a mejores condiciones hídricas, praderas más largas y decisiones de manejo que priorizaron sólidos lácteos y eficiencia de costos. La lectura sectorial es nítida: el clima ayudó, pero también lo hizo la gestión en los sistemas pastoriles. “Retomamos una senda de crecimiento más sostenida”, comenta Octavio Oltra, gerente general del Consorcio Lechero, al subrayar que esta vez la mejora no es episódica sino acumulativa y medible en litros, sólidos y márgenes de exportación por categoría. El cierre de 2024, así, no fue una casualidad, sino la base para un 2025 de mayor tracción productiva, especialmente en primavera.
El arranque de 2025 refuerza esa tendencia: a julio, la recepción industrial acumulada crecía en torno a 8% interanual, apoyada por una combinación de mayor oferta de pasto y ventanas climáticas que prolongaron la productividad invernal en los sistemas del sur. El dato, consistente con reportes gremiales y registros administrativos, sugiere una temporada de primavera con piso alto y oportunidades para capturar valor en categorías donde Chile ya es competitivo. El riesgo, advierten productores, es sobrerreaccionar con incrementos de oferta sin sincronía con contratos y demanda externa. Por eso, la estrategia pasa por consolidar eficiencia en planta, certificar atributos de sostenibilidad y priorizar productos de mayor valor por litro procesado, para amortiguar ciclos de precios en mercados sensibles a inventarios.
Dónde crece la producción: Los Lagos, Los Ríos y el repunte de La Araucanía
El crecimiento no fue homogéneo. La Región de Los Ríos consolidó una trayectoria positiva en recepción, favorecida por praderas de alta calidad y mejoras en logística hacia plantas; Los Lagos, el corazón lechero del país, mantuvo la estabilidad con sesgo alcista; y La Araucanía sorprendió con un repunte después de años de estancamiento, fenómeno asociado a manejo forrajero, inversiones en genética y adopción de tecnologías de riego y cosecha de forraje. Esa recomposición regional importa porque diversifica riesgos climáticos, evita cuellos de botella de transporte y permite un escalamiento más fino de la capacidad industrial. También tensiona la planificación de rutas, tarifas y contratos, empujando a las empresas a flexibilizar esquemas de recepción. En conjunto, la geografía del crecimiento amplía el mapa productivo, con impactos en empleo rural, servicios especializados y adopción de estándares de bienestar animal y huella hídrica.
Exportaciones en alza y destinos prioritarios
El segundo motor es externo. En 2024 el valor exportado de lácteos chilenos creció en torno a 16–17%, con Estados Unidos, México y Brasil como destinos principales y una canasta que privilegió quesos, leche condensada y preparaciones infantiles. La señal relevante es la diversificación: además de América del Norte y Brasil, se abrieron o afianzaron ventanas en Emiratos Árabes Unidos, Perú, Tailandia e Indonesia, mercados donde el consumo de proteínas animales mantiene tendencia estructural al alza. Para la estrategia país, eso supone reforzar inteligencia comercial, acuerdos sanitarios y trazabilidad, junto con etiquetado claro y storytelling de origen. La oportunidad no es solo de volumen; es de margen, pues la diferenciación por calidad, sustentabilidad y desempeño nutricional captura precios superiores en cadenas de retail y foodservice con exigencias de certificación.
En 2025, la foto interanual hasta julio también fue favorable en envíos, con alzas reportadas en torno a 24% en valor respecto del mismo período del año anterior (fuente única), coherentes con la mayor disponibilidad de leche y la resiliencia de la demanda en categorías de valor. El desafío es sostener esa pendiente cuando convergen tipos de cambio fluctuantes y costos logísticos aún por encima de promedios prepandemia. La respuesta sectorial pasa por contratos más largos con cláusulas de calidad, arbitraje de productos según elasticidades de destino y un foco firme en mercados de Asia y Medio Oriente, donde la preferencia por proteínas seguras y trazables sigue en ascenso. Chile, por reputación sanitaria y estándares, tiene cómo competir si ancla volumen a marcas y relaciones de largo plazo.
Importaciones a la baja: oportunidad para la industria local
La otra cara de la balanza también cambió. Entre enero y julio de 2025, las importaciones de lácteos retrocedieron cerca de 9,9% interanual, ayudando a corregir una brecha histórica en la cuenta comercial del rubro. Para los productores, ese ajuste abre espacio para fortalecer la recepción y reducir la dependencia de proveedores externos en segmentos donde la industria local ganó competitividad en precio y calidad. Para la política pública, la señal es doble: consolidar atributos sanitarios y de sostenibilidad que blindan a Chile de shocks reputacionales, y apoyar inversiones en capacidad y frío que faciliten procesar oportunamente picos estacionales sin castigar precio al productor. A la vez, conviene monitorear que el menor flujo importado no derive en desabastecimiento puntual de nichos, cuestión que se previene con data en tiempo real y compras oportunas.
El talón de Aquiles: consumo interno
El consumo doméstico continúa por debajo de las recomendaciones nutricionales. En 2024, la disponibilidad aparente se movió en torno a 140 litros por persona, mientras estimaciones de consumo equivalente la ubican cerca de 149 litros, ambas por debajo del umbral aconsejado de 180–200 litros anuales. La diferencia entre métricas no es trivial: una mide oferta disponible y la otra corrige por transformaciones industriales y sustituciones. Lo que sí coincide es la brecha: Chile está lejos de las tres porciones diarias de lácteos recomendadas, especialmente en hogares que ajustaron canastas por precio. La educación alimentaria y el acceso a productos de mayor valor —como yogures altos en proteína o quesos con sello de origen— pueden ayudar a recomponer la demanda, con énfasis en escolares y adultos mayores.
La comparación internacional subraya el desafío. En varios países europeos, el consumo supera 250 litros per cápita al año, impulsado por tradición gastronómica, disponibilidad de queso maduro y subsidios históricos a la cadena. Chile, con un ecosistema más joven, debe trabajar en hábitos y conveniencia: formatos individuales asequibles, envases retornables, promociones asociadas a desayunos escolares y comunicación honesta sobre aporte proteico, calcio y vitamina D. La meta razonable a cinco años es cerrar parte de la brecha sin forzar alzas de precio, alineando innovación, etiquetado frontal y compras públicas. Si se logra, el mercado interno amortiguará ciclos exportadores y dará estabilidad a inversiones en plantas, frío y logística, con beneficios en empleo formal en regiones del sur.
Un escaparate global: World Dairy Summit en Santiago (20–23 de octubre)
La designación de Santiago como sede del IDF World Dairy Summit 2025 —primera vez en Sudamérica— llega en el momento justo: la cadena chilena arriba con récord de producción, exportaciones pujantes y una narrativa de sostenibilidad que interesa a compradores internacionales. El cónclave reunirá a productores, procesadores, científicos y reguladores, y permitirá exhibir avances en bienestar animal, uso eficiente del agua y medición de huella de carbono en sistemas pastoriles. Más que una feria, es una plataforma de acuerdos y estándar. Si Chile logra convertir la visibilidad en contratos, certificaciones y cooperación técnica, el legado trasciende la semana del evento. Será clave presentar casos concretos de trazabilidad y control de patógenos, junto con rutas para incorporar energías renovables en plantas y transporte. El objetivo: vender leche con apellido —origen, calidad, sustentabilidad— a precios que premien esa diferencia. [8]
La proyección para el cierre de 2025, con toda la cautela, es favorable: si la producción mantiene un crecimiento cercano a un dígito en el año y las exportaciones evitan la volatilidad cambiaria con mayor cobertura contractual, el sector podrá consolidar rentabilidad y ampliar su base de proveedores formales. El énfasis se desplazará de “más litros” a “más valor por litro”: quesos con denominación, ingredientes lácteos funcionales y fórmulas infantiles con perfiles nutricionales específicos para mercados asiáticos. En paralelo, la agenda interna pedirá políticas públicas que integren nutrición y acceso, para que el consumo deje de ser el flanco débil. El triángulo producción–exportación–consumo, bien calibrado, puede convertir a la leche chilena en un activo de seguridad alimentaria y posicionamiento internacional a mediano plazo.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar