


>
Medio Ambiente>
Cambio Climático>
El mundo quema más carbón que nunca pese al avance renovable, según informe 2025domingo, 13 de septiembre 2026
El mundo quema más carbón que nunca pese al avance renovable, según informe 2025
El informe climático 2025 revela récord global de carbón en 2024 pese a duplicar 15 % la energía eólica y solar.
Cambio Climático
Por: Yexika Montilla | 25 de octubre 2025 | 14:47
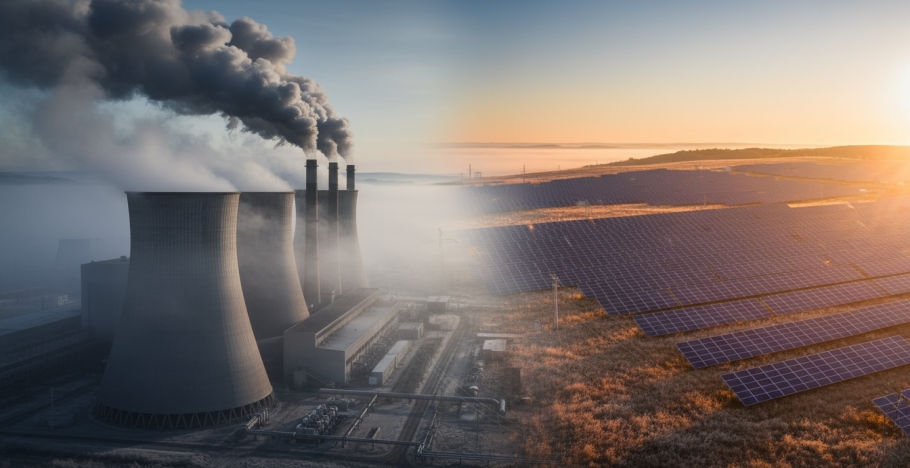
Pie de foto: Mientras eólica y solar duplicaron su cuota hasta ~15% desde 2019, el consumo mundial de carbón marcó récord en 2024; la brecha entre descarbonización y demanda exige retirar ~360 plantas por año hasta 2030, según el nuevo informe.
El último State of Climate Action 2025 confirma que, aunque el carbón baja en proporción dentro de la generación eléctrica, su consumo absoluto tocó un máximo histórico en 2024 por la mayor demanda global. La eólica y la solar duplicaron su peso desde 2019 hasta 15% en 2024. La pérdida de cobertura arbórea llegó a 8,1 Mha en 2024 y el mundo perdió 86 Mha desde 2015. Para encarrilar la meta de 1,5 °C a 2030, haría falta retirar unas 360 plantas de carbón por año y multiplicar por nueve los esfuerzos contra la deforestación
El State of Climate Action 2025 se publicó el 22 de octubre de 2025, antes de la COP30, con liderazgo de Systems Change Lab y el apoyo de los High-Level Climate Champions de la ONU, Climate Analytics y el Bezos Earth Fund. El reporte traduce el objetivo de temperatura del Acuerdo de París en metas verificables para 2030, 2035 y 2050 en energía, edificios, industria, transporte, bosques y uso de la tierra, alimentos y agricultura, además de escalamiento de finanzas e innovación. La conclusión central es tajante: ninguno de los 45 indicadores está en trayectoria compatible con 1,5 °C en 2030, aunque la mayoría avanza en la dirección correcta. El informe funciona como “boletín de calificaciones” y guía de brechas por sector, datos y ritmo de cambio requerido para cerrar el desfase en esta década.
Carbón en máximos absolutos: porcentaje a la baja, consumo al alza
El carbón perdió cuota dentro del mix eléctrico mundial, pero su uso absoluto alcanzó un récord en 2024, impulsado por la demanda eléctrica —que subió con olas de calor, auge del enfriamiento, más digitalización y crecimiento industrial— y por la resiliencia del carbón en Asia. La Agencia Internacional de la Energía (AIE) estima que la generación eléctrica a carbón llegó a 10.700 TWh en 2024, un máximo histórico, mientras su participación cayó hacia 35%, el nivel más bajo desde 1974. En paralelo, la demanda global de carbón también tocó máximo (~8,8 mil millones de toneladas en 2024), con China, India e Indonesia compensando caídas en economías avanzadas. El inicio de 2025 mostró señales mixtas por descensos en Asia y repuntes puntuales en Estados Unidos, pero el balance de 2024 explica
Renovables: la cuota solar y eólica se duplicó hasta 15% entre 2019 y 2024
El informe subraya un contrapunto: solar y eólica duplicaron su cuota en la generación eléctrica mundial desde 2019 hasta ~15% en 2024. El análisis independiente de Ember confirma la misma dirección: en 2024, la electricidad limpia (solar, eólica, hidro, nuclear) superó 40% del total y, en la primera mitad de 2025, solar y eólica crecieron más rápido que la demanda, un hito que sugiere capacidad para absorber aumentos del consumo sin ampliar fósiles. Esta dinámica, no obstante, no basta aún para doblegar el uso absoluto de carbón cuando la demanda total se dispara. La señal para políticas es clara: acelerar interconexiones, almacenamiento y despacho flexible para que el crecimiento renovable desplace generación fósil, no solo su porcentaje.
Deforestación: 86 Mha perdidas desde 2015 y desviación reciente
El reporte advierte que la deforestación también se desvía de la trayectoria compatible con 1,5 °C. Entre 2015 y 2024, el planeta perdió 86 millones de hectáreas (Mha) de cobertura arbórea; además, la pérdida anual pasó de 7,8 Mha (2021) a 8,1 Mha (2024). Esta métrica —“tree cover loss”— incluye incendios y otros motores de cambio y no debe confundirse con la deforestación legal/administrativa, pero ofrece la lectura satelital más homogénea para evaluar tendencias. Datos de Global Forest Watch/WRI respaldan la magnitud y la aceleración reciente, con actualización metodológica de 2025 que explica diferencias con estadísticas nacionales. En paralelo, los manglares figuran entre los indicadores en retroceso, pese a su papel como sumideros y barreras costeras. La alarma forestal, junto con el carbón, concentra la mayor “brecha de implementación” hacia 2030.
Qué haría falta para 2030: 360 plantas menos por año y multiplicar por nueve el freno a la pérdida de bosques
Para cerrar la brecha con 1,5 °C, los autores calculan que habría que retirar ~360 centrales de carbón “tamaño medio” cada año hasta 2030, además de multiplicar por nueve los esfuerzos para detener la pérdida de bosques. En términos de orden de magnitud, una planta de carbón típica ronda ~600 MW de capacidad instalada, aunque la realidad varía por región y tecnología. Esto implica sustituir varios cientos de gigavatios acumulados a 2030 por renovables firmes, almacenamiento y flexibilidad de red. El ritmo requerido supera lo observado en la última década y exige políticas de retiro ordenado, apoyo a comunidades dependientes del carbón y financiamiento concesional para acelerar cierres antes de fin de vida técnica.
Señales mixtas: seis indicadores avanzan, 29 van muy rezagados y cinco retroceden
El tablero de 45 indicadores del informe clasifica seis como “avanzan pero insuficiente”, 29 “muy por debajo del ritmo necesario”, cinco “en dirección equivocada” y cinco sin datos suficientes. Entre los positivos: vehículos eléctricos (22% de ventas de autos ligeros en 2024), reforestación y finanzas privadas para el clima; aunque el indicador de EVs degradó a “fuera de ruta” por la desaceleración en ciertos mercados. Entre los negativos: intensidad de carbón en acero, pérdidas alimentarias, apoyo público a fósiles, kilómetros en autos particulares y pérdida de manglares. Este mosaico sugiere que los casos de éxito no compensan la inercia sistémica en sectores intensivos en energía y uso de suelo, donde las curvas de reemplazo y de hábitos son más lentas.
Dinero público: todavía favorece a los combustibles fósiles
El informe pide eliminar la financiación que perpetúa la dependencia de fósiles, en línea con la evidencia de la AIE y la OCDE. En 2023, los subsidios a consumidores de combustibles fósiles sumaron ~620.000 millones de dólares, muy por encima del apoyo directo al despliegue de tecnologías limpias para hogares (vehículos eléctricos, eficiencia, bombas de calor). El Inventario OCDE 2024 añade que más de 1.900 medidas (transferencias presupuestarias y gastos tributarios) siguen apuntalando petróleo, gas y carbón en 51 economías (OCDE, G20, UE y EaP). La corrección de precios ineficientes y el rediseño de ayudas —con protección a hogares vulnerables— son condición para acelerar electrificación y eficiencia sin impactos regresivos.
Por qué importa: una década decisiva y cómo acelerar
La coexistencia de récords fósiles y avance renovable confirma que la llave es la demanda total: si crece más rápido que la oferta limpia y la flexibilidad de la red, el carbón llena el hueco. La señal de política es alinear redes, almacenamiento, flexibilidad y retiro de carbón con la velocidad del crecimiento solar-eólico. En paralelo, el frente de bosques exige financiamiento basado en resultados, trazabilidad de materias primas y aplicación de normas contra la deforestación importada. El informe recomienda reforzar I+D, finanzas climáticas y justicia para que “nadie se quede atrás” en la transición. Con datos de AIE y Ember, el 2025 ofrece un punto de inflexión: si la electricidad limpia sigue creciendo por encima de la demanda, sí puede empezar a recortar el uso absoluto de carbón y las emisiones del sector eléctrico.
Fuente: WRI, IEA, Ember, WRI, Global Forest Wash, UCS, OCDE
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar