


>
Economía>
Economía Chilena>
Clima reduce oferta de cerezas chilenas y ajusta envíos a China en 2025–2026lunes, 14 de septiembre 2026
Clima reduce oferta de cerezas chilenas y ajusta envíos a China en 2025–2026
Cerezas chilenas caen 16%, de 131 a 110 millones de cajas por heladas y menor frío invernal. China espera repunte.
Economía Chilena
Por: Yexika Montilla | 20 de diciembre 2025 | 17:40
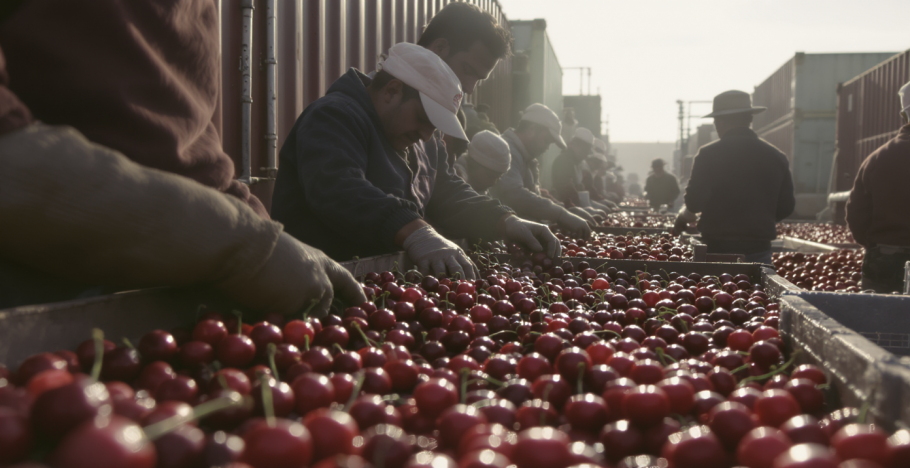
Pie de foto: Tras recortar la proyección de 131 a 110 millones de cajas, los exportadores dosifican arribos para cuidar calidad y valor en mayoristas de Guangzhou y Shanghái.
Chile recortó su proyección de exportación de cerezas para la temporada 2025–2026 desde 131 a 110 millones de cajas (655 a 550 mil toneladas). El ajuste se atribuye a horas de frío insuficientes y heladas de agosto que impactaron cuaja y calibre. Aunque los precios actuales en China partieron bajo los del año pasado por mayores envíos tempranos, la industria prevé mejoras en enero con el impulso del Año Nuevo Chino (17 de febrero de 2026). Tras el fuerte aumento de la campaña previa, un menor volumen podría estabilizar retornos.
La temporada de cerezas chilenas entra en su tramo cumbre con China como destino dominante. A fines de octubre, el Comité de Cerezas de Frutas de Chile proyectaba un récord de 131 millones de cajas para 2025–2026, cifra levantada mediante una encuesta sectorial entre el 10 y 17 de octubre. Sin embargo, entre fines de noviembre y diciembre, productores y exportadores comenzaron a ajustar a la baja sus expectativas por condiciones climáticas adversas y rindes inferiores a lo previsto. El 19 de diciembre, reportes de prensa económica local situaron la nueva proyección en 110 millones de cajas (≈550 mil toneladas), lo que supone un quiebre respecto del optimismo inicial y reconfigura la estrategia comercial de cara a las semanas previas al Año Nuevo Lunar.
Causas climáticas del ajuste
El giro en las proyecciones se explica por un cóctel climático: horas de frío invernales por debajo de lo óptimo para ciertas zonas y variedades, junto con heladas registradas en agosto que afectaron floración, cuaja y potencial de calibre. Vocerías de la industria describen “horas de frío que no fueron de las mejores” y “heladas que pegaron fuerte en agosto”, con impacto heterogéneo por territorio y manejo. A este cuadro se suman ciclos naturales de alternancia y podas más conservadoras tras el estrés de la temporada previa. En suma, el sector recalibró su horizonte desde un techo de 131 millones a un rango 115–120 millones de cajas en estimaciones intermedias, y más recientemente a 110 millones, priorizando calidad y consistencia de oferta por sobre el volumen a cualquier costo.
Cifras clave y comparación con 2024/25
El descenso desde 131 a 110 millones de cajas equivale a un recorte cercano a –16% respecto de la proyección de octubre y a un nivel similar o levemente inferior al de la campaña precedente. La industria viene de un año donde los envíos crecieron alrededor de 51% sobre la temporada anterior, con fuerte concentración en pocas semanas y presión sobre la cadena logística, el precio y la poscosecha. Ese salto dejó lecciones sobre diversificación de ventanas, gestión de calibres y coordinación comercial en China. Con menos fruta en 2025–2026, el mercado podría recuperar equilibrio si se cuida la llegada y la condición de los lotes, un factor decisivo para capturar valor en mayoristas como Guangzhou y Shanghái, donde el consumidor paga primas por consistencia en dulzor y firmeza.
Precios y demanda en China
Desde fines de noviembre, los reportes en China mostraron mayores arribos tempranos por aire y mar, con calidad y calibres variables según origen y corte. Ese patrón suele deprimir precios al inicio, y este año no fue la excepción: informes de mercado y crónicas internacionales describieron valores inferiores a los de la apertura pasada en plazas clave, con caída cercana a 15% para partidas tempranas y expectativas de nuevas presiones si los volúmenes se concentran. Aun así, el comportamiento es heterogéneo por variedad y calibre: partidas de alto estándar y marcas reconocidas lograron defender mejor sus precios, mientras que fruta con variabilidad de condición enfrentó descuentos más profundos por rotación lenta y sensibilidad del detallista.
Precios: lo que puede cambiar en enero
Históricamente, la curva de precios mejora cuando las llegadas marítimas estabilizan la oferta y el consumidor chino se prepara para los regalos de temporada. En 2026, el Año Nuevo Chino será el 17 de febrero, lo que deja varias semanas útiles si la logística mantiene frecuencia de “Cherry Express” y los arribos escalan sin cuellos de botella severos. Con menor volumen total respecto de lo previsto, y si la calidad al arribo acompaña, actores del rubro anticipan una recuperación gradual de los precios en enero, acelerándose en la primera quincena de febrero. Esa trayectoria dependerá de la confianza del consumidor, la rotación en mayoristas y la capacidad de segmentar por calibre y condición para no congestionar tramos medios del mercado.
Impacto para productores y exportadores
Que haya menos cajas no necesariamente es una mala noticia para el negocio. Tras la experiencia de 2024/25, una oferta más acotada puede aliviar presiones de sobrestock, priorizar calidad y favorecer márgenes si se evita la carrera por volumen sin diferenciación. Para productores, el enfoque está en cosecha selectiva, segregación en packing y protocolos estrictos de cadena de frío para sostener firmeza y Brix. Para exportadores, la clave es calendarizar y dosificar arribos a los hubs chinos, ajustar campañas de marketing por ciudades y acuerdos con retailers que premien consistencia. El aprendizaje es claro: crecer no es solo sumar cajas; es capturar valor con fruta homogénea, marcas creíbles y promesas cumplibles en góndola.
Logística y tiempos de tránsito
El desempeño logístico definirá buena parte del resultado de la temporada. Para 2025–2026 se anunciaron más servicios directos hacia Asia y rotaciones con foco en puertos chinos, lo que reduce tiempos puerta a puerta y ayuda a suavizar picos de descarga. Las salidas desde San Antonio y Valparaíso alimentan corredores a Hong Kong, Nansha, Yantian y Shanghái, combinando arribos marítimos con refuerzos aéreos en momentos críticos. La operación requiere booking anticipado, coordinación fina con navieras y monitoreo de temperaturas pulpa en tránsito. Cada semana sin turbulencias aporta a la estabilidad de precios en mayoristas; cada retraso, por el contrario, castiga condición y empuja descuentos que no siempre se recuperan, incluso cuando la demanda festiva actúa como ascensor estacional.
Próximos hitos a monitorear
Entre enero y la primera quincena de febrero, el mercado chino entra en su sprint anual: campañas promocionales, picos de llegada y ajustes de precio por ciudad y canal. Para Chile, los focos serán el ritmo de arribos, la calidad al desembarcar, la elasticidad de precios por calibre y la respuesta del consumidor urbano. Si el menor volumen se administra con precisión y la cadena de frío entrega fruta consistente, es razonable esperar mejoras de precio respecto de diciembre. Cualquier shock logístico o meteorológico en cosecha, en cambio, podría estrechar márgenes y obligar a recalibrar estrategias de colocación, incluyendo mayor diversificación hacia destinos no tradicionales para descomprimir presiones en el gigante asiático.
Fuente: Eurofruit, CherryTimes, SmartCherry
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar