


>
Actualidad>
Innovación>
Chile se sitúa en segundo lugar a nivel mundial en evaluación de semillas editadas genéticamentedomingo, 13 de septiembre 2026
Chile se sitúa en segundo lugar a nivel mundial en evaluación de semillas editadas genéticamente
Chile potencia su rol en semillas editadas genéticamente: 2° en consultas globales, hub de contraestación y US$2.396 millones exportados en 20 años.
Innovación
Por: Yexika Montilla | 15 de noviembre 2025 | 09:39
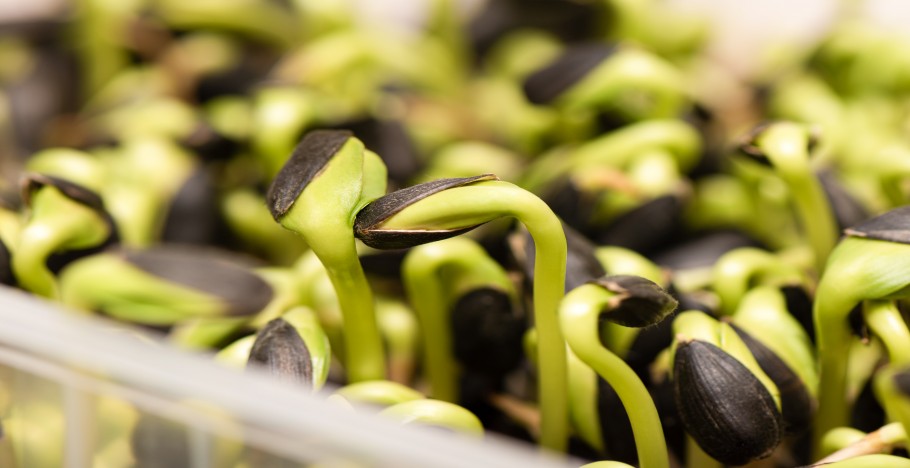
Pie de foto: El país es hub de I+D y multiplicación de maíz, soya y canola, y escala en evaluación de productos de edición genética.
Chile consolidó un ecosistema de I+D y multiplicación de semillas que en 20 años exportó US$2.396 millones, con récord en 2012/2013. En 2024, los cultivos GM sumaron 209,8 millones de hectáreas globales. La autoridad (SAG) opera bajo la Resolución 1.523/2001 y evalúa la aplicabilidad para edición genética; el país figura 2° en consultas completadas sobre plantas editadas, detrás de EE.UU.
Chile escaló al segundo lugar mundial en consultas completadas sobre plantas editadas genéticamente, solo detrás de Estados Unidos. La cifra se apoya en el creciente número de evaluaciones en que las plantas editadas no son consideradas OGM, lo que acelera el paso desde la multiplicación de rasgos transgénicos hacia innovación propia. Este posicionamiento no es solo simbólico: Chile es un hub de contraestación para maíz, soya y canola, lo que permite testear y multiplicar semillas durante el invierno boreal, reduciendo plazos de salida al mercado. La combinación de clima, especialización técnica y reglas previsibles explica que el país sea un socio preferente para firmas globales y semilleros locales, con exportaciones de alto valor y transferencia de conocimiento. “Chile ya no solo exporta semillas: exporta conocimiento”.
Cifras clave: exportaciones, récords y empresas
El desempeño económico del clúster semillero es sostenido: US$2.396 millones en exportaciones biotecnológicas durante dos décadas, con un promedio anual de US$120 millones en semillas físicas y US$23 millones en servicios de I+D. El récord histórico se registró en la temporada 2012/2013, cuando los envíos sumaron US$351 millones. Hoy, 20 empresas —15 chilenas— producen semillas transgénicas y editadas mediante agricultura de contrato con agricultores locales, lo que se traduce en empleo, ingresos y capacidades técnicas distribuidas en varias regiones. Estos datos, refuerzan el rol de Chile como plataforma para la seguridad alimentaria y la validación de nuevas tecnologías en maíz, soya y canola, cuyo avance continuo depende de mantener estándares de calidad y trazabilidad. En términos de impacto, la industria supera 30.000 empleos directos e indirectos, según el gremio y medios agrícolas.
Ecosistema y reglas: cómo opera el “laboratorio natural”
El Servicio Agrícola y Ganadero (SAG) es la autoridad encargada de autorizar importación y siembra confinada de OGM para ensayos y multiplicación, bajo la Resolución N°1.523 (2001). En paralelo, el SAG analiza aplicabilidad de esa norma para materiales desarrollados con nuevas técnicas de fitomejoramiento (edición genética), determinando si un producto cae o no bajo la regulación OGM en función de la combinación nueva de material genético. Este andamiaje permite a empresas y centros operar con certezas técnicas y bioseguridad, mientras integran servicios de detección y control. La gobernanza, afinada por décadas, explica la confiabilidad que destacan ANPROS y ChileBio: procesos conocidos, ventanas claras de importación, y fiscalización en campo durante la fase de multiplicación. Con esa base regulatoria —y personal técnico entrenado—, Chile diseñó una ventaja comparativa difícil de replicar para la validación de rasgos agrícolas a escala piloto y precomercial.
Panorama global: superficie GM y resultados en campo
El telón de fondo acompaña. En 2024, la superficie mundial con cultivos GM alcanzó 209,8 millones de hectáreas, un nuevo máximo, con 28 países cultivando diez especies principales. La métrica, registrada por consultorías y observatorios especializados, confirma que la biotecnología agrícola mantiene tracción pese a ciclos de precios y debates regulatorios. En el plano productivo, la evidencia científica también es consistente: el meta-análisis de Klümper y Qaim (2014), basado en 147 estudios, halló +22% en rendimiento, +68% en ingresos y −37% en uso de plaguicidas con adopción de rasgos GM. Si bien la magnitud varía por cultivo y región, los promedios muestran ganancias mayores en países en desarrollo y en rasgos de resistencia a insectos. Este conjunto de resultados ayuda a explicar por qué Chile sigue siendo sede de pruebas y multiplicación para rasgos líderes a nivel global.
Edición genética vs. OGM: qué cambia y qué evalúa Chile
A diferencia de los OGM, la edición genética introduce cambios puntuales sin ADN exógeno, lo que acerca su perfil regulatorio a la mejora clásica en numerosas jurisdicciones. En Chile, el criterio del SAG evalúa si existe o no “combinación nueva de material genético” para definir la aplicabilidad de la Resolución 1.523. Bajo estas pautas, crecieron las consultas completadas y determinaciones favorables para plantas editadas, lo que explica el segundo lugar mundial. Este giro habilita líneas de trigo, hortalizas y frutales con mejoras precisas —tolerancia a estrés, calidad industrial o nutricional— que pueden avanzar más rápido a campo y exportación de conocimiento, manteniendo la bioseguridad. En síntesis, reglas claras y previsibles reducen costos regulatorios y abren espacio a innovación local con sello chileno y vocación exportadora.
Mercado y oportunidad: 2025–2035
El mercado acompaña la transición: el GM food market se estima en US$123.400 millones en 2025 y US$250.900 millones hacia 2035, según consultoras sectoriales. En paralelo, la edición genética consolida su propio espacio con estimaciones de US$41.000 millones en 2029 para cultivos editados, impulsada por mejoras en productividad, calidad y resiliencia al clima. Aunque los rangos varían por firma y metodología, la tendencia es clara: más demanda de rasgos que reduzcan insumos, estabilicen rendimientos y habiliten rotaciones climáticamente inteligentes. Para Chile, la combinación de contraestación, capacidad regulatoria y proveedores locales ofrece una ventana de inversión para pasar de multiplicador de terceros a co-desarrollador de variedades con propiedad intelectual compartida, capturando más valor por servicios y royalties de mediano plazo.
Brecha normativa y próximos pasos
La industria y los gremios coinciden en un punto: urge modernizar la regulación para alinear plazos, facultades del SAG y herramientas específicas para variedades editadas, manteniendo la Res. 1.523 para OGM. La meta es ganar previsibilidad para ensayos, determinaciones y exportación de semilla, y así sostener el liderazgo regional.
Entre las propuestas:
- Actualizar instructivos de I+D en campo.
- Clarificar criterios de equivalencia sustancial para ediciones puntuales.
- Reforzar la interoperabilidad con marcos de socios comerciales.
Con 209,8 Mha GM en el mundo y un pipeline creciente de rasgos editados, un marco moderno y claro permitirá proteger la bioseguridad, acotar tiempos de decisión y atraer I+D asociativa. Chile está bien posicionado; lo que falta es blindar el horizonte regulatorio que capitalice dos décadas de inversión y credenciales técnicas.
Fuente: SAG, Agro Investor, Klümper & Qaim, SeedWorld LatAm, Future Market Insights, ChileBio
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar