


>
Economía>
Mercados>
Chile no figura entre los países que lideran proyectos de Litio al 2026lunes, 14 de septiembre 2026
Chile no figura entre los países que lideran proyectos de Litio al 2026
Según los expertos, la escasez de proyectos en Chile se puede explicar por la Estrategia Nacional del Litio y la incertidumbre.
Mercados
Por: Catalina Díaz | 22 de agosto 2023 | 07:12
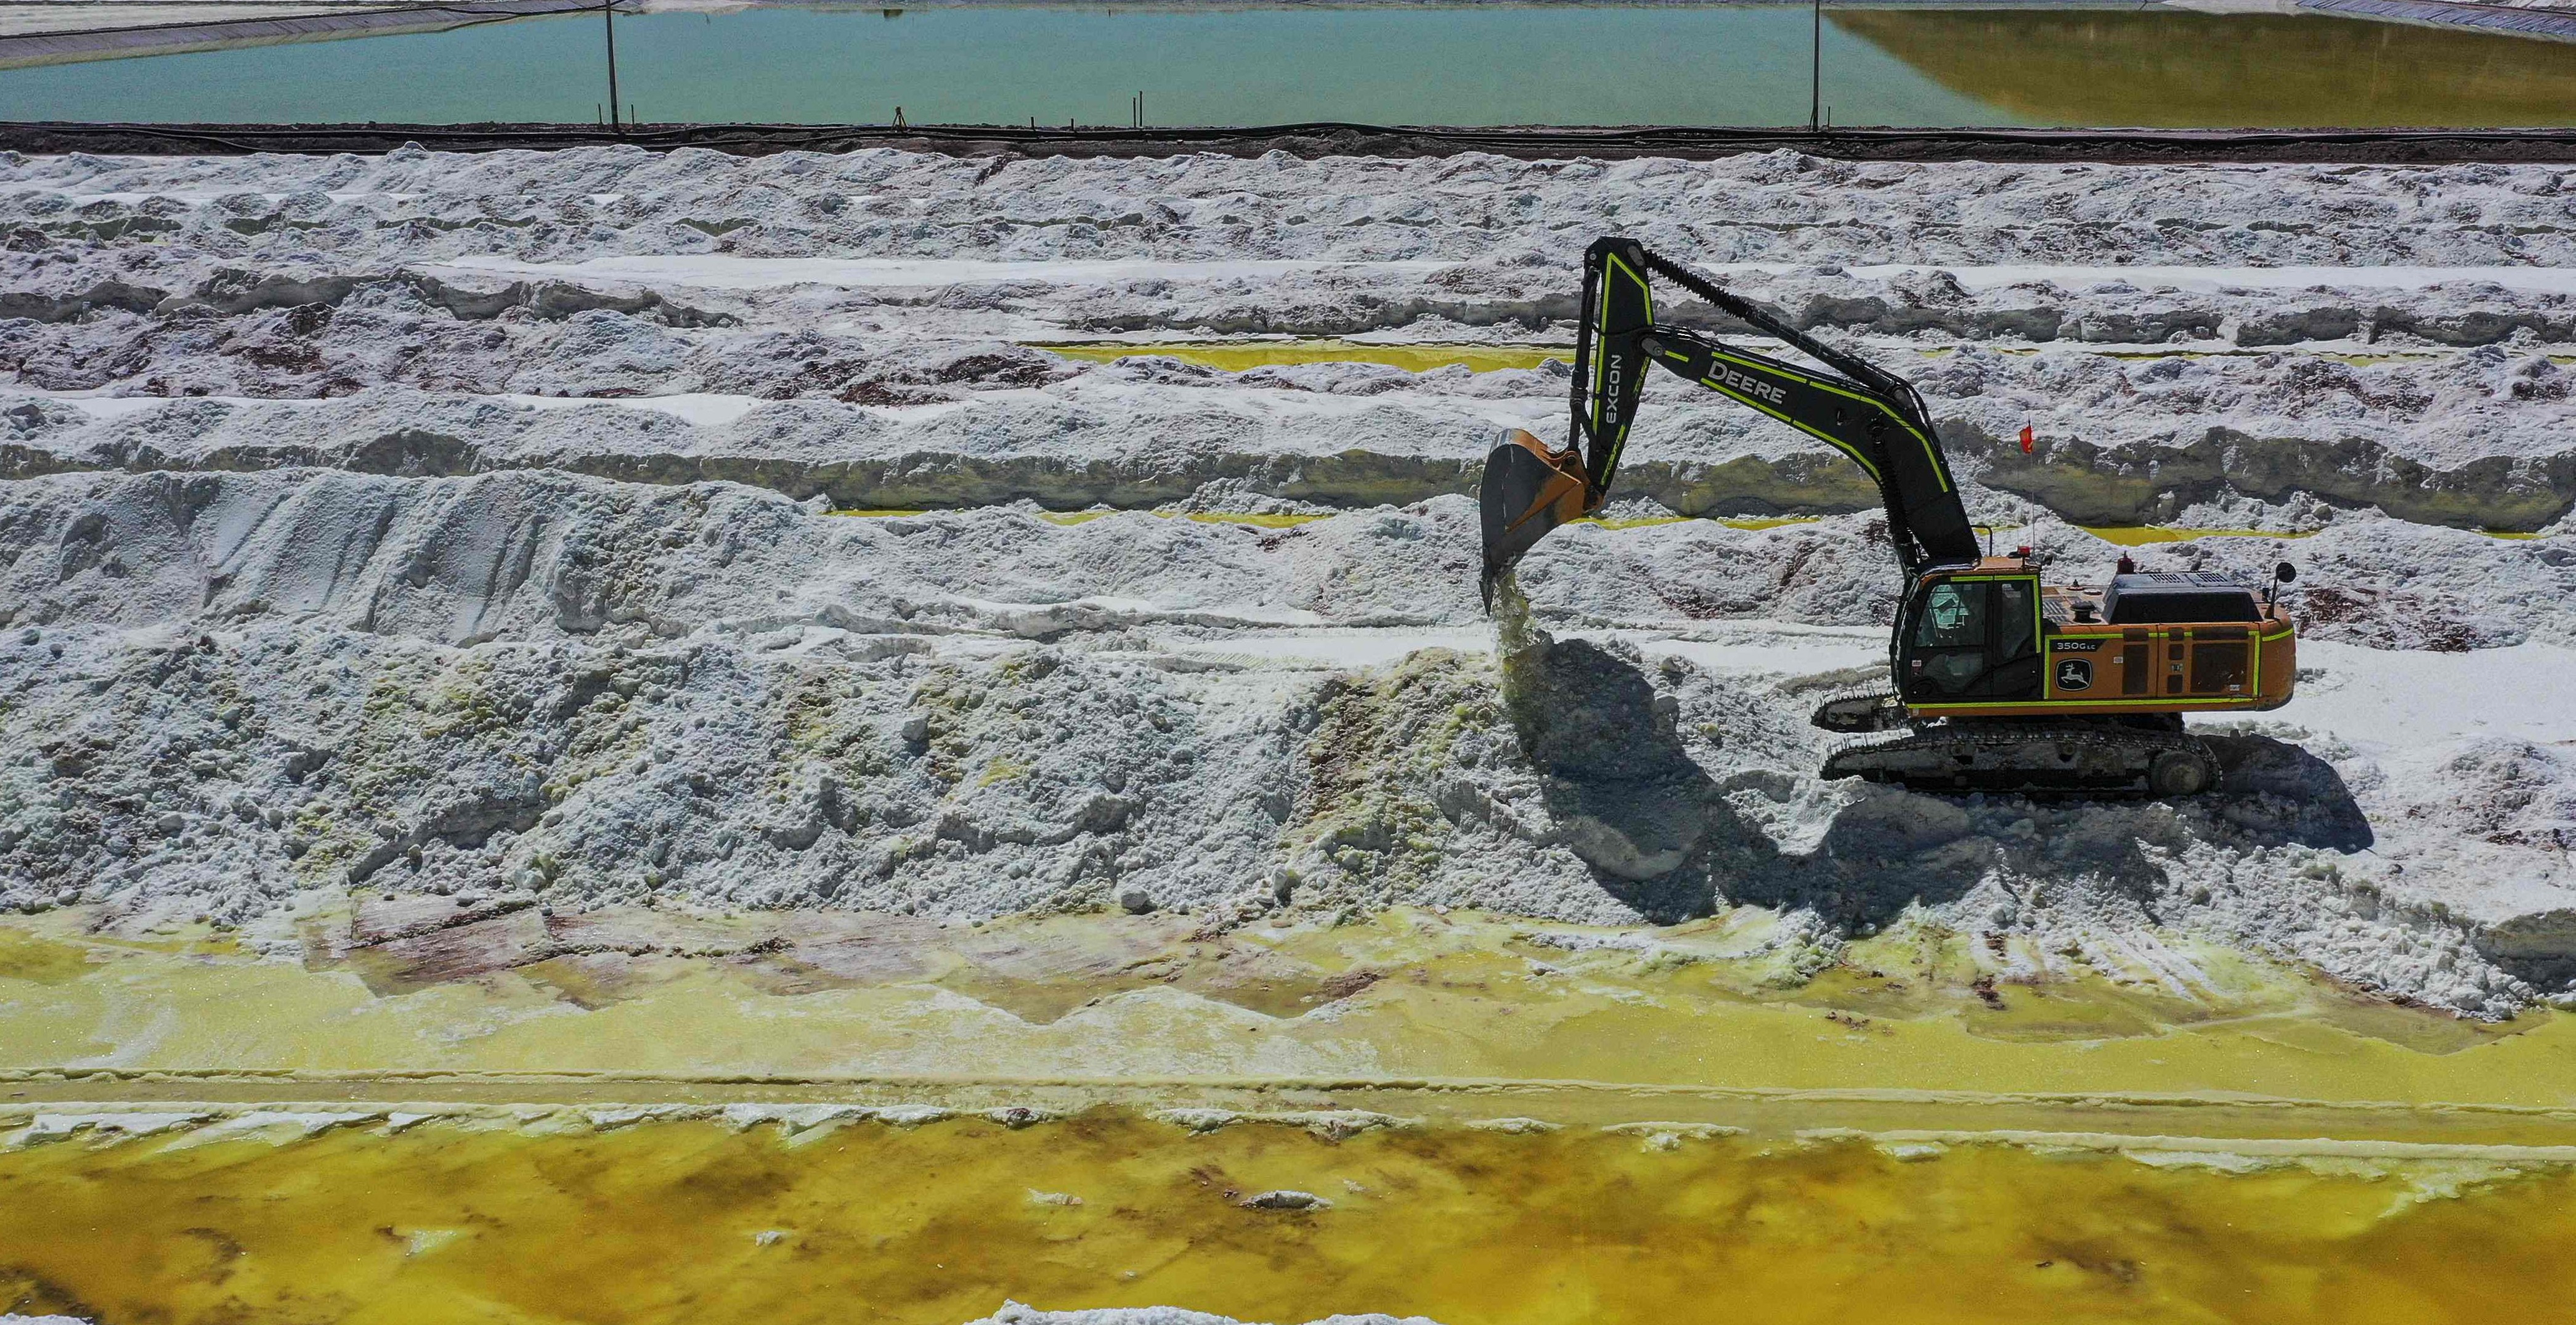
La transición energética se encuentra en el centro de las acciones de los países más desarrollados, incrementando la contribución de las energías limpias, mayormente solar y eólica, a la matriz energética y con el avance sostenido de la electromovilidad. Ambos segmentos precisan de la capacidad de almacenar la energía eléctrica y brindarla en el momento adecuado. Al respecto, la batería de ion litio se constituye en la tecnología clave.
El litio se halla en rocas, arcillas o salares, pero estos últimos tienen amplias ventajas ambientales y económicas para su explotación sobre las primeras. Los salares, ubicados mayormente en el llamado triángulo del litio (Argentina, Chile y Bolivia), contienen el 56% de los recursos mundiales, de los cuales Argentina posee el 40%. Se estima que nuestro país tiene el 22% de los recursos del planeta.
Argentina, China y Zimbawe, son los países con más proyectos nuevos de litio con perspectivas de entrar en producción en los próximos tres años, detalló una presentación realizada por la compañía Liontown Resources en el foro minero Diggers & Dealers, realizada hace pocos días en Kalgoorlie, Australia Occidental.
Lo que llamó la atención en la industria fue que Chile -segundo en producción y con las mayores reservas del mundo- no apareciera con ninguna iniciativa en este listado, donde sí están países africanos como Mali y latinoamericanos como México, Brasil o Bolivia.
Y es que pese a existir varios actores emergentes en el litio en Chile -como Clean Tech Lithium, Wealth Minerals, Socia Minerals, Simco, entre otras, aún ninguna de ellas concreta sus proyectos. Incluso la iniciativa más avanzada, Minera Salar Blanco, que cuenta con una resolución de calificación (RCA) favorable y tiene pertenencias en el Salar de Maricunga, aún negocia con Codelco, al igual que Simco, la opción de operar en esa cuenca.
Según los expertos, el debate sobre la institucionalidad del litio está consumiendo la “ventana de oportunidad” para explotar dicho mineral estratégico para la transición energética.
Andrew Sady-Kennedy, de Cohen Group, señaló al Diario El Financiero que esta escasez de proyectos concretos en Chile para entrar en producción prontamente se puede explicar, al menos en parte, “por la Estrategia Nacional del Litio y la incertidumbre” que aún persiste respecto de las reglas para operar. Esto, agregó, dado que un proyecto Greenfield “tarda por lo menos siete años” en concretarse.
Si bien, señaló el experto, “SQM y Albemarle van a seguir firmes”, pero “en términos de otros proyectos no hay ninguno que esté en sus últimas fases como para empezar a producir de aquí a tres años”.
Juan Carlos Guajardo, director ejecutivo de Plusmining, explicó que:
“Chile ha perdido mucho tiempo con las indefiniciones institucionales”, en tanto que “otros países han tenido la ocasión para desarrollar sus proyectos”.
42 proyectos al 2026
Tony Ottaviano, CEO de Liontown, en su exposición en Diggers & Dealers en Australia -equivalente a la Expomin de Chile- señaló que existen 42 proyectos que van a entrar a producir de aquí al 2026 y si todos ellos entran a tiempo, se satisface la demanda por litio.
Pero hay retrasos, que van de siete meses hasta dos años y medio. Además, acotó que el 60% de esos proyectos están ubicados en jurisdicciones que no tienen tratados de libre comercio con Estados Unidos, por lo que tendrían problemas para cumplir con los requisitos de la ley de reducción de la inflación. Además, detalló Ottaviano, hay un tercio que proviene de países con algún tipo de sanción por parte de Estados Unidos y no podría usarse la producción en vehículos eléctricos que reciben subvenciones de parte del gobierno norteamericano.
Las previsiones son compartidas por otros expertos. Según un estudio de la consultora McKinsey de junio de este año, se espera que el litio siga siendo la materia prima principal para las baterías en el futuro cercano.
Históricamente, sostuvo la consultora, la tecnología de las baterías se basaba en el carbonato de litio, pero más recientemente, se introdujeron baterías NMC con mejor rendimiento, las que contienen óxido de litio, níquel, manganeso y cobalto.
“En consecuencia, la demanda de hidróxido de litio está aumentando a medida que los productores de vehículos eléctricos utilizan cada vez más baterías NMC con alto contenido de níquel”, señaló McKinsey, agregando que “nuestro análisis muestra que la demanda de hidróxido de litio será mayor que la de carbonato de litio para 2030”, afirmó. Y es que mientras la demanda por hidróxido de litio crece sobre 26% por año hasta el fin de la década, la de carbonato lo hace en 20% al año aproximadamente.
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar