


>
Economía>
Economía Chilena>
Chile mira la guerra en Oriente Medio desde el precio de la ureadomingo, 13 de septiembre 2026
Chile mira la guerra en Oriente Medio desde el precio de la urea
Precio de la urea sube 6,5% por conflicto en Oriente Medio y golpea costos agrícolas en Chile
Economía Chilena
Por: Yexika Montilla | 28 de marzo 2026 | 16:26
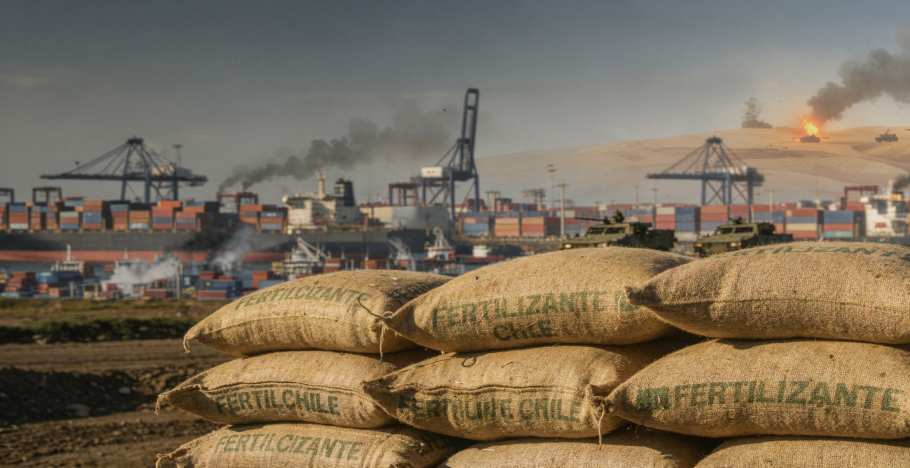
Pie de foto: El alza del precio de la urea, impulsada por la tensión en Oriente Medio, comienza a impactar directamente en los costos del agro chileno.
La escalada en Oriente Medio no solo presiona el petróleo. También golpea el mercado mundial de fertilizantes, encarece los fletes y expone a países importadores como Chile, donde el agro depende de insumos externos y de cadenas logísticas sensibles. En marzo de 2026, AFIPA advirtió que el conflicto ya estaba elevando tanto el costo de la urea para las próximas siembras como el de las exportaciones de fruta fresca, mientras el Banco Mundial reportó un alza mensual de 6,5% en fertilizantes en febrero.
Las guerras suelen leerse en clave militar o diplomática, pero en economías abiertas como la chilena también se traducen en costos productivos. En este caso, la tensión en Oriente Medio importa por una razón concreta: el fertilizante, especialmente el nitrogenado, depende de energía, petroquímica y transporte marítimo. Cuando una ruta estratégica se encarece o se vuelve riesgosa, el efecto no queda en la naviera. Se traslada al importador, luego al distribuidor y finalmente al productor agrícola que debe decidir cuánto comprar, cuándo hacerlo y a qué precio. El resultado no siempre es inmediato en la góndola, pero sí en la estructura de costos del agro. El Banco Mundial informó que los fertilizantes aumentaron 6,5% en febrero de 2026, una señal de que el mercado sigue reaccionando con fuerza a un entorno internacional frágil.
El vínculo clave: gas, amoníaco y fertilizantes nitrogenados
La sensibilidad del sector no es casual. La Agencia Internacional de la Energía sostiene que algo más del 70% de la producción mundial de amoníaco se realiza a partir de gas natural, y el amoníaco es la base de todos los fertilizantes minerales nitrogenados. Esa cadena convierte a la urea y a otros productos similares en insumos muy expuestos a cualquier shock energético o geopolítico. Por eso, una crisis en Oriente Medio no necesita paralizar plantas para mover el mercado: basta con tensionar combustibles, seguros o expectativas de oferta para alterar precios. En países con producción agrícola intensiva y alta dependencia de importaciones, como Chile, esa volatilidad se vuelve especialmente relevante en momentos de planificación de siembras y compra de insumos.
Ormuz, Mar Rojo y Suez: los cuellos de botella que preocupan a Chile
El segundo eslabón del problema es logístico. UNCTAD advirtió el 10 de marzo de 2026 que el estrecho de Ormuz transporta alrededor de una cuarta parte del comercio marítimo global de petróleo, además de volúmenes significativos de gas natural licuado y fertilizantes. El organismo añadió que la escalada militar ya había interrumpido flujos marítimos y elevado la preocupación por efectos en energía, transporte y cadenas globales de suministro. Eso importa para Chile aunque esté lejos del conflicto: un mayor riesgo marítimo empuja al alza las primas de seguro, eleva costos de combustible y altera itinerarios. En una economía que importa fertilizantes y exporta fruta fresca, vino y otros productos agroalimentarios, cualquier tensión en las rutas internacionales puede golpear por ambos lados, el de los insumos y el de la salida comercial.
La repercusión en Chile ya tiene nombre: urea más cara y fletes más altos
La advertencia más directa vino desde el propio sector. AFIPA publicó el 18 de marzo de 2026 que el conflicto entre Estados Unidos, Israel e Irán estaba encareciendo “desde las exportaciones de fruta fresca hasta las importaciones de urea para las próximas siembras”. El artículo agrega que el antecedente del episodio previo entre Irán e Israel dejó precios altos de la urea durante tres meses, y describe una reacción típica del mercado: ante las alzas, agricultores e importadores esperan; después, compran juntos, y eso sostiene por más tiempo el valor de los insumos. Esa secuencia no equivale todavía a una cifra oficial única de impacto para Chile, pero sí confirma que el problema ya está siendo percibido por actores del sector como un riesgo operativo real, no como una hipótesis académica.
ODEPA ya monitorea el problema porque Chile depende del abastecimiento externo
La vulnerabilidad chilena también se ve en la forma en que el Estado sigue este mercado. ODEPA mantiene un tablero de seguimiento mensual de precios e importaciones de fertilizantes, presentado expresamente como una herramienta para apoyar el funcionamiento del mercado y observar series internacionales, valores internos e importaciones. El solo hecho de que exista este monitoreo permanente muestra que se trata de un insumo estratégico y expuesto al exterior. En sus informes recientes, ODEPA ha ido registrando la volatilidad internacional que luego puede irradiarse a Chile. En el reporte publicado en septiembre de 2025 indicó que la urea FOB Golfo subió 2,4% mensual en agosto, mientras el fosfato diamónico FOB Golfo avanzó 8% y el superfosfato triple spot Golfo 1,2%. En ese mismo documento advirtió además que, en varias regiones del mundo, los fertilizantes estaban siendo menos abordables frente a los precios de los cultivos, algo que podía inducir a ajustar dosis por debajo de lo recomendado.
El riesgo para Chile no es solo pagar más, sino decidir peor
Cuando el fertilizante sube demasiado, muchos productores no dejan de usarlo de inmediato, pero sí cambian el momento de compra, reducen aplicación o esperan una corrección del mercado. En explotaciones con márgenes más ajustados, esa decisión puede repercutir en productividad, calidad o manejo agronómico. En Chile, donde conviven agricultura exportadora y producción orientada al mercado interno, el impacto no es uniforme: los cultivos intensivos y las zonas más dependientes de insumos comprados suelen sentir primero el aumento. El problema, entonces, no es solo el precio por tonelada, sino la incertidumbre que introduce sobre la temporada. Un fertilizante impredecible obliga a planificar con menos certeza justo en un negocio donde el clima, el tipo de cambio y la logística ya agregan bastante riesgo por sí solos. La propia ODEPA ha venido publicando informes periódicos sobre fertilizantes junto con alimentos y materias primas, señal de que el tema dejó de ser un insumo técnico aislado para convertirse en un factor económico más amplio.
De la guerra al precio interno: cómo puede sentirse en la mesa chilena
No sería riguroso afirmar que el conflicto, por sí solo, determinará el precio final de los alimentos en Chile. Intervienen también el tipo de cambio, el clima, la disponibilidad local, el costo financiero y la estructura comercial. Pero sí es razonable sostener que un fertilizante más caro y una logística más costosa elevan la presión sobre toda la cadena agrícola. Si el insumo sube, la exportación se encarece y el margen se estrecha, el sistema pierde holgura. En algunos casos eso se traduce en menor rentabilidad; en otros, en ajustes productivos o en una mayor vulnerabilidad frente a otros shocks. El escenario internacional, además, sigue inestable: UNCTAD advierte que las disrupciones en Ormuz pueden repercutir sobre economías vulnerables, y el Banco Mundial ya venía señalando que, aunque se esperaba una moderación de precios en 2026, persistían riesgos por energía, restricciones comerciales y problemas de oferta. Chile entra en esa conversación como comprador de insumos y como exportador de alimentos.
Lo que debería mirar Chile ahora
La discusión de fondo no pasa solo por esta crisis puntual. Pasa por cuánto puede amortiguar Chile un shock externo en un mercado tan crítico como el de los fertilizantes. En el corto plazo, eso exige seguimiento fino de importaciones, precios y disponibilidad. En el mediano, obliga a reforzar eficiencia en uso de nutrientes, gestión de compras, diversificación de proveedores y alternativas como bioinsumos allí donde sean técnicamente viables. Nada de eso elimina la dependencia externa, pero sí puede reducir la exposición. La guerra en Oriente Medio no decide por sí sola el futuro del agro chileno. Lo que sí hace es recordar, con bastante claridad, que la seguridad alimentaria y la competitividad exportadora también se juegan en mercados lejanos, en estrechos marítimos que Chile no controla y en insumos sin los cuales el campo produce peor y más caro.
Preguntas Frecuentes
Fuente: Banco Mundial, UNCTAD, AFIPA, ODEPA
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar