


>
Economía>
Economía Chilena>
Chile exporta más que materias primas: minería, alimentos, celulosa y servicios globalesmiércoles, 16 de septiembre 2026
Chile exporta más que materias primas: minería, alimentos, celulosa y servicios globales
El análisis revela que Chile exporta minería, alimentos, celulosa y servicios, no solo materias primas.
Economía Chilena
Por: Yexika Montilla | 22 de enero 2026 | 13:29
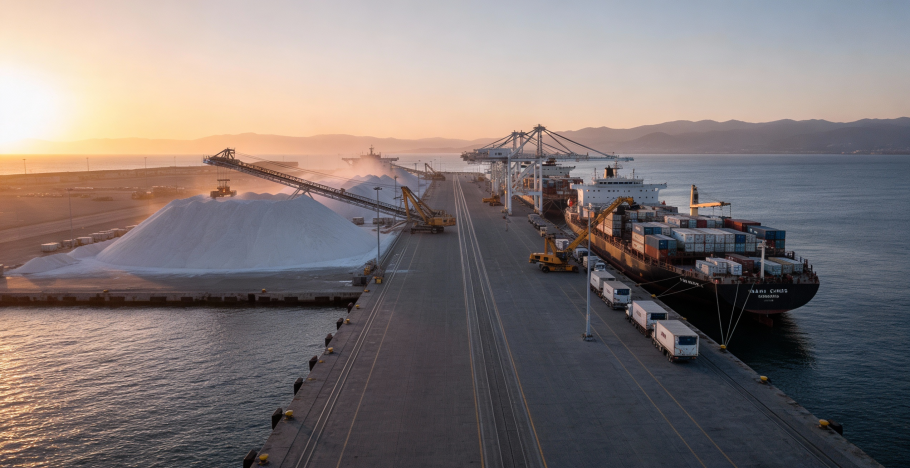
Pie de foto: La minería lidera la canasta, pero clústeres como alimentos procesados, celulosa/papel y servicios globales ganan espacio (2010–2025).
Entre 2010 y 2025, Chile siguió concentrado en bienes primarios —sobre todo cobre y litio—, pero también expandió rubros con mayor elaboración (salmones, vinos, celulosa) y servicios globales; los datos oficiales muestran matices que desmontan el “solo” del mito.
Entre 2010 y 2015 dominó la minería, con picos impulsados por el súperciclo del cobre; la caída de precios a partir de 2014 redujo el valor exportado, pero no alteró la composición: Chile siguió dependiendo de envíos mineros y de alimentos, con menor tracción de la industria manufacturera. Datos del BCCh muestran que, ya en 2024, las exportaciones totales sumaron US$24.410 millones en el segundo trimestre, con minería creciendo 12,3% interanual mientras la industria caía 4,2%, una síntesis de la vieja tensión entre volumen y sofisticación.
Tras 2016, la canasta se reconfiguró por dos vías: el repunte parcial del cobre y el avance de nichos de mayor elaboración, en especial alimentos procesados y celulosa. Sin embargo, la manufactura no logró ganar participación sostenida en el total de bienes. La serie del Banco Mundial estima que en 2024 las manufacturas representaron cerca del 13% de las exportaciones de mercancías de Chile, un porcentaje bajo frente a economías más integradas a cadenas industriales.
Entre 2021 y 2025, el boom del litio agregó volatilidad: valores récord en 2022–2023 y corrección fuerte en 2024–2025 por mayor oferta global y ajuste de precios. Subrei reporta que en 2024 las exportaciones de bienes alcanzaron US$100.163 millones (+5,9% vs. 2023), con primarios aún dominantes. Cochilco y Reuters contabilizan 285 mil toneladas LCE en 2024 y una proyección de 305 mil para 2025, en un mercado en superávit que presiona los precios y, por ende, la balanza por rubro.
Sectores que agregan valor: bienes y servicios
Alimentos y bebidas. En 2024, Chile exportó 777 millones de litros de vino por US$1.600 millones (+5,4% valor), con Reino Unido, China, EE. UU. y Brasil como destinos líderes; es una industria de origen agrícola pero con transformación, marca y denominación de origen. En paralelo, el salmón —un cultivo intensivo en conocimiento, logística en frío y control sanitario— reportó en 2024–2025 envíos por del orden de US$6.300 millones, con inversiones crecientes en I+D y certificaciones; aunque un informe sanitario de Sernapesca subraya los desafíos sanitarios, el clúster muestra capacidades de procesamiento y empaquetado que lo alejan del “crudo”.
Forestal-celulosa-papel. La cadena forestal chilena integra plantaciones, pulpeo, energía y producción de papel/embalajes. Corma destaca que el sector aporta empleo y sitúa al Biobío como nodo logístico; la celulosa y derivados figuran de forma estable entre los diez principales productos exportados. Este es un caso paradigmático de escalamiento: parte de un recurso primario (madera) pero incorpora ingeniería de procesos, integración energética, estándares ambientales y contratos de largo plazo con la industria del packaging.
Servicios globales. Aunque los servicios siguen siendo menores que los bienes, su dinamismo reciente es inequívoco. En el primer semestre de 2024, las exportaciones de servicios sumaron US$1.387 millones (+34,6% a/a), un récord semestral; las subcategorías de telecomunicaciones, informática e información muestran una tendencia de alza sostenida en la base de datos del BCCh, con incrementos desde 2022. El salto no desarma la primarización, pero abre un frente de diversificación que pesa más en empleo calificado y valor agregado.
Comparación regional: la manufactura que falta
Para distinguir “primarios” de “solo primarios” conviene mirar la región. Según el Banco Mundial, Chile muestra una baja proporción de manufacturas en su canasta exportadora (≈13% en 2024). México, mucho más integrado a cadenas automotrices y electrónicas de Norteamérica, presenta porcentajes muy superiores de manufacturas en sus ventas externas; por eso, shocks arancelarios a su industria automotriz se vuelven macro-sensibles. La comparación ilustra que la estructura chilena está menos acoplada a manufacturas complejas y más expuesta a ciclos de commodities.
Perú y Uruguay, en cambio, comparten rasgos primario-exportadores, aunque con combinaciones diferentes (minerales y oro en Perú; agro-cárnicos y celulosa en Uruguay). Los indicadores de WITS/World Bank confirman que, si bien Chile lidera en valor total, la densidad manufacturera de su canasta se mantiene baja frente a pares que se integraron a cadenas regionales. El matiz: Chile exhibe clústeres sofisticados en alimentos, forestal y servicios que no son “materia prima” en sentido estricto.
¿Mito o realidad? Lo que sí y lo que no exporta Chile
Es mito que Chile “solo” exporta materia prima. Existen exportaciones relevantes con transformación: fileteado y empaquetado de salmón, vinificación y embotellado, pulpeo y papel, químicos derivados del litio, y una canasta creciente de servicios informáticos y audiovisuales. Estas categorías agregan procesos, marca y logística que trascienden el extractivismo puro.
Pero también es realidad que la concentración en primarios sigue siendo alta y condiciona términos de intercambio, inversión y volatilidad fiscal. El cobre continúa liderando la canasta de bienes y la industria manufacturera no despega como proporción del total; la irrupción del litio elevó el valor exportado y luego lo ajustó con la caída de precios en 2024–2025, recordando la dependencia de ciclos globales. El desafío no es negar lo primario, sino encadenarlo con más valor local y servicios asociados.
Próximos pasos: políticas y empresas que mueven la aguja
En el corto plazo, la agenda pasa por tres vectores: (1) encadenamientos en torno a cobre y litio —por ejemplo, mayor refinación, materiales para cátodos, servicios de ingeniería y mantenimiento especializados—; (2) profundizar clústeres donde ya hay escala y aprendizaje (salmones, vinos, celulosa) con inversiones en I+D, sustentabilidad y trazabilidad; y (3) servicios globales apalancados en talento y acuerdos de doble tributación. Las cifras recientes de Subrei y las proyecciones sectoriales sugieren espacio para crecer si se sostienen reglas claras y estabilidad regulatoria.
En suma: Chile no es “solo materia prima”, pero sigue siendo mayoritariamente primario-exportador. El reto 2026–2030 no es cambiar de identidad, sino subir de peldaño en cada cadena: más proceso, más servicios, más marca y más I+D local.
Fuente: Banco Central de Chile, Subrei, Banco Mundial, Cochilco, Reuters, ODEPA, SalmonChile, Sernapesca, Corma
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar