


>
Economía>
Economía Chilena>
Cerezas en Chile: la sobreoferta obliga a discutir la erradicación de 30.000 hectáreasmiércoles, 16 de septiembre 2026
Cerezas en Chile: la sobreoferta obliga a discutir la erradicación de 30.000 hectáreas
113,8 millones de cajas y precios débiles reabren el debate por recortar hasta 30.000 hectáreas para sostener la rentabilidad.
Economía Chilena
Por: Yexika Montilla | 09 de marzo 2026 | 15:51
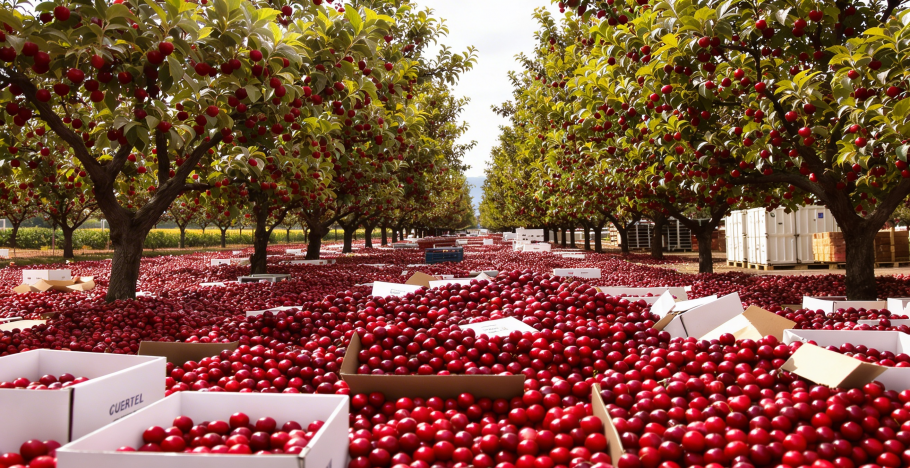
Pie de foto: Con más superficie plantada y precios bajo presión en China, la industria debate si reducir hectáreas es el único camino para recuperar rentabilidad.
La temporada 2025/26 confirmó que el negocio de la cereza chilena entró en una fase más exigente. Con 113,8 millones de cajas exportadas y una superficie plantada que sigue expandiéndose, el sector enfrenta un problema de escala: el mercado chino ya no absorbe el crecimiento al mismo precio ni con la misma facilidad de antes. El debate, hasta hace poco impensado, dejó de ser si hay que ajustar y pasó a concentrarse en cuánto, dónde y con qué costo hacerlo.
Durante años, la cereza fue la postal más seductora de la fruticultura chilena. Llegó temprano al calendario exportador, encontró en China un comprador dispuesto a pagar premios muy superiores al promedio de otras frutas y se convirtió en el emblema de una industria capaz de crecer a doble dígito durante varias temporadas seguidas. Ese ciclo no desapareció de un día para otro, pero sí empezó a mostrar grietas difíciles de ignorar. La campaña 2025/26 terminó con 113,8 millones de cajas embarcadas, por encima de la proyección inicial de 110 millones, en un contexto de precios más tensos y señales de saturación cada vez más visibles.
El dato de fondo no está solo en el volumen. Está en la velocidad con que la oferta chilena siguió avanzando mientras el principal mercado de destino comenzaba a dar señales de cansancio. ODEPA reportó que el cerezo es la especie frutal que más ha crecido en Chile en los últimos cinco años: entre 2020 y 2025 sumó 38.121 hectáreas y lideró el avance de superficie frutícola nacional. Ese crecimiento, que en la fase expansiva parecía una evidencia de éxito, hoy se reinterpreta como el origen de un desbalance. El negocio no dejó de ser grande; dejó de ser cómodo.
Dos temporadas seguidas encendieron la alarma
La temporada anterior ya había sido una advertencia. A comienzos de 2025, distintos reportes del mercado consignaban que la fruta temprana en China se estaba vendiendo con precios entre 30% y 60% más bajos que a igual fecha del año previo, pese a que el segmento precoz históricamente capturaba los mayores premios. El nuevo ciclo, lejos de corregir esa tendencia, la profundizó. En febrero de 2026, cuando la campaña entraba en su tramo final, FreshFruitPortal consignó que el mercado chino seguía absorbiendo grandes volúmenes, pero con valores mucho más débiles que en años anteriores.
Las señales fueron todavía más claras a nivel minorista y mayorista. Sixth Tone informó en enero de 2026 que en cadenas de retail chinas 500 gramos de cerezas chilenas premium llegaron a venderse en poco más de 30 yuanes, con una caída cercana al 70% respecto de noviembre. FreshFruitPortal, a comienzos de febrero, describió un escenario similar: en la ciudad de Xuchang, cerezas de calibres JJ y JJJ se comercializaban por menos de 27 yuanes por libra, muy por debajo de los valores observados al inicio de temporada. No era una anécdota. Era una señal de mercado: más fruta, menos exclusividad y menor capacidad de sostener precios altos en la medida en que avanzaba la oferta.
La expansión ya tiene inercia propia
La dificultad para recomponer precios no se explica solo por una mala campaña comercial o por la desaceleración del consumo en China. La magnitud de la superficie instalada en Chile introdujo una presión estructural. ODEPA señaló en enero de 2026 que el 54% de la superficie plantada de cerezas se encuentra en producción creciente, es decir, entre cuatro y ocho años. Traducido a lógica económica, eso significa que una parte muy relevante de los huertos todavía no llega a su techo productivo. Aunque hoy no se plantara una sola hectárea adicional, el volumen seguiría aumentando por inercia biológica.
Ese es el punto que vuelve más incómodo el debate. La industria no enfrenta solo un exceso actual, sino un exceso potencial ya comprometido en plantas, estructuras y decisiones de inversión tomadas hace tres, cuatro o cinco años. En octubre de 2025, Frutas de Chile proyectó una temporada de 131 millones de cajas, ligeramente superior al récord previo. Finalmente el volumen informado al cierre fue menor, pero el solo hecho de que la industria pudiera discutir ese umbral sin que pareciera descabellado muestra hasta dónde llegó la expansión. El mercado, en cambio, no avanzó al mismo ritmo.
China sigue siendo central, pero ya no es infinita
La cereza chilena construyó en China algo más que un destino comercial. Construyó una narrativa. Durante años fue una fruta asociada al regalo premium, al color de la buena fortuna y a la ventana comercial del Año Nuevo Lunar. Esa mística todavía existe, pero ya no alcanza para absorber cualquier volumen al precio de antes. FreshFruitPortal recordó en enero de 2026 que Chile concentró 97,82% de participación en las importaciones chinas de cerezas entre 2015 y 2024.[8] El liderazgo, paradójicamente, aumentó la dependencia.
Cuando un negocio depende de un mercado dominante, cualquier cambio en precio, ritmo de venta o percepción de calidad se amplifica. Portal Frutícola reportó en noviembre de 2025 que, aun cuando los precios de apertura venían altos, los consumidores ya mostraban menor interés frente a inconsistencias en condición y calidad. Ahí aparece una segunda capa del problema. No se trata solo de cuánto se exporta, sino de con qué firmeza, con qué calibre y en qué momento llega la fruta. A medida que más actores intentan entrar antes para capturar premios, la ventaja de la precocidad se encarece y se diluye.
El ajuste ya no es una hipótesis académica
En ese contexto empezó a circular con más fuerza una palabra que el sector evitó durante años: erradicación. No como consigna voluntarista, sino como posibilidad económica. Juan Pablo Subercaseaux, sostuvo que la industria confirmó un “techo comercial” y advirtió que “más de 100 millones de cajas seguirán afectando los precios”. La frase resume la discusión mejor que cualquier eslogan. El problema no es exportar mucho; es exportar más de lo que el mercado está dispuesto a remunerar razonablemente.
De ahí nace el debate por reducir entre 25.000 y 30.000 hectáreas, una cifra que aparece cada vez con más frecuencia en el análisis sectorial, aunque no como decisión formal adoptada por la industria, sino como horizonte de ajuste propuesto por especialistas. El costo sería enorme. Implica capital hundido, empleo rural, reconfiguración varietal y una selección mucho más dura entre huertos competitivos y huertos que ya no justifican seguir acumulando inversión. Pero la alternativa tampoco es neutra. Si no hay corrección ordenada, el mercado hará ese trabajo de forma desordenada, a través de retornos bajos, estrechez financiera y salida gradual de productores menos eficientes.
Menos euforia, más estrategia
La discusión, en el fondo, marca el fin de una etapa. La cereza chilena seguirá siendo un negocio grande, relevante y probablemente dominante en el comercio global. Lo que parece terminar es otra cosa: la idea de que crecer siempre equivale a mejorar. El nuevo ciclo exige una lógica menos expansiva y más quirúrgica. Mejor fruta, ventanas comerciales más racionales, decisiones varietales más finas y una relación menos dependiente de un solo destino.
La gran pregunta ya no es si China volverá a pagar como antes. La pregunta es si la industria chilena será capaz de adaptarse antes de que la corrección llegue por agotamiento. Los números disponibles apuntan en una misma dirección: la superficie creció con mucha más fuerza que la capacidad de absorción rentable del mercado. En ese punto, erradicar hectáreas deja de ser una herejía y pasa a ser, al menos, una discusión legítima. Incómoda, sí. Pero legítima.
Preguntas Frecuentes
Fuente: ODEPA, Portal Frutícola, FreshFruitPortal, Sixth Tone, Smartcherry
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar