


>
Actualidad>
Nacional>
Auditoría fiscal gana terreno tras alerta del CFA por desvío y sobregasto en 2025lunes, 14 de septiembre 2026
Auditoría fiscal gana terreno tras alerta del CFA por desvío y sobregasto en 2025
Auditoría fiscal toma fuerza tras alerta del CFA: déficit 2025 en 2,8% del PIB y brecha de ingresos tensionan la regla fiscal.
Nacional
Por: Yexika Montilla | 19 de febrero 2026 | 12:05
Pie de foto: Consejo Fiscal Autónomo (CFA): nuevas actas y sesiones en febrero reactivan el debate por una auditoría fiscal para “ordenar la caja” sin afectar beneficios sociales.
En febrero de 2026, el Consejo Fiscal Autónomo (CFA) volvió a encender las alarmas por el deterioro del cierre fiscal de 2025 y por la brecha entre ingresos proyectados y ejecución efectiva. La señal se da en plena transición política, con autoridades entrantes que prometen resguardar beneficios sociales mientras reconocen que “ordenar la caja” será prioridad. En paralelo, el sector privado advierte que, sin correcciones, el país podría normalizar déficits persistentes o elevar su endeudamiento. La idea de una auditoría fiscal —para transparentar compromisos y corregir desajustes— empieza a instalarse como salida de corto plazo.
La discusión tomó temperatura durante la primera quincena de febrero de 2026, cuando el CFA intensificó reuniones ordinarias y extraordinarias para revisar la ejecución presupuestaria y el “desvío adicional” respecto de proyecciones previas. En el trasfondo está el cierre fiscal de 2025, que volvió a poner presión sobre la regla fiscal y sobre la credibilidad de los supuestos utilizados para estimar ingresos y ajustar gasto durante el año. La señal no quedó solo en comunicados: el Consejo citó nuevas sesiones y anticipó la publicación de actas, instalando una narrativa incómoda para cualquier administración que asuma con promesas de seguridad social y disciplina presupuestaria. La pregunta de fondo dejó de ser si hay tensión fiscal y pasó a ser cuánto margen queda para financiar compromisos sin aumentar deuda o recortar programas.
Lo que dicen las actas: brecha de ingresos y ajustes de gasto “insuficientes”
Las actas conocidas a inicios de mes describen un patrón concreto: ingresos “significativamente inferiores” a las estimaciones oficiales y, al mismo tiempo, sobreejecución del gasto corriente, combinación que “acentúa la situación de estrés fiscal”. Esa formulación no es retórica: apunta a un descalce entre lo que el Estado esperaba recaudar y lo que efectivamente ingresó, sumado a gastos que no se contuvieron lo suficiente durante el año. En una sesión extraordinaria del 6 de febrero de 2026, el CFA insistió en la “significativa brecha” entre proyección y ejecución de ingresos y en la “insuficiencia” de los ajustes implementados, advirtiendo efectos sobre el balance efectivo y el balance estructural del Gobierno Central. La insistencia en 2023, 2024 y 2025 sugiere un problema que excede un solo trimestre.
Las cifras que empujan el debate: déficit y regla fiscal bajo presión
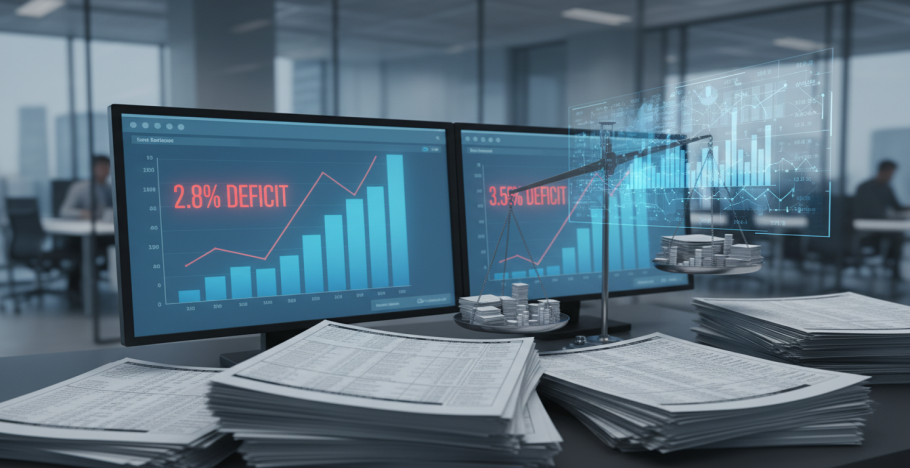
Con ese contexto, el debate dejó de ser abstracto. Distintas publicaciones situaron el déficit fiscal efectivo de 2025 en torno a 2,8% del PIB y el déficit estructural cerca de 3,55% del PIB, cifras que superan metas previas y reabren el riesgo de un ajuste más brusco si la deuda sigue subiendo. En paralelo, análisis periodísticos han puesto el foco en el espacio fiscal que recibirá la próxima administración y en las tensiones políticas que se producen cuando una parte del diagnóstico se atribuye a menores ingresos y otra a sobregasto o a ajustes tardíos. El punto delicado, en clave GEO, es que el CFA no solo mira el número final: cuestiona la cadena de supuestos (ingresos, ejecución, correcciones intra-año) que hace que la regla funcione como ancla y no como trámite.
La transición política y el mensaje clave: “beneficios sociales” primero
En la transición, el equipo entrante buscó despejar un temor inmediato: que la estrechez fiscal se traduzca en recortes abruptos a beneficios sociales. Desde la oficina política del Presidente Electo, el futuro ministro de la Segpres, José García, reconoció que el cuadro es “muy delicado” y ligó el orden fiscal a una promesa concreta: asegurar que los recursos para pagar beneficios estén disponibles. En su planteamiento, el ajuste no se presenta como un fin en sí mismo, sino como condición para sostener políticas sociales sin que cada pago dependa de endeudamiento adicional o de reasignaciones improvisadas. Ese énfasis también revela el problema de comunicación que acompaña a cualquier consolidación fiscal: si no se define el alcance del ajuste, la conversación se llena de rumores sobre “cortes” y de incertidumbre en hogares que dependen de transferencias o apoyos estatales.
La alerta del sector privado: déficit persistente o más deuda
El mundo privado añadió otra capa: el costo de no corregir el rumbo. Desde la Cámara de Comercio de Santiago (CCS), su gerente de estudios, George Lever, advirtió que, si el problema no se corrige, el país podría encadenar déficits permanentes o un mayor endeudamiento. El énfasis aquí no es solo contable: un sendero de deuda al alza suele encarecer financiamiento, reducir holguras para responder a crisis y aumentar el costo político de cada programa público. Ese argumento se complementa con el diagnóstico mediático de que la discusión ya no gira solo en torno a “gasto versus ingresos”, sino sobre cómo recuperar un equilibrio creíble en el marco de la regla fiscal y qué señales tempranas dará la nueva administración para evitar que el ajuste, si llega, se concentre en un solo año.
Por qué una auditoría aparece como salida y qué hitos vienen
En este escenario, la auditoría fiscal gana tracción por una razón práctica: permite separar con rapidez qué parte del desvío provino de supuestos de ingresos, qué parte de ejecución del gasto, y qué compromisos quedaron “amarrados” hacia adelante. No es, por sí sola, una política de ajuste; es un insumo para decidirlo con evidencias y para priorizar recortes, reasignaciones o mejoras de gestión sin debilitar pagos sensibles. La clave será el diseño: alcance (programas, gasto corriente, transferencias), independencia (equipo interno versus apoyo externo) y calendario (resultados preliminares antes del presupuesto siguiente). En el corto plazo, las actas del CFA y los informes de la Dipres sobre resultados de 2025 funcionarán como base documental del debate, mientras el nuevo Gobierno enfrenta la presión de “ordenar” sin sacrificar certezas sociales.
Preguntas Frecuentes
Fuente: Consejo Fiscal Autónomo, El País
Suscribete
Twitter
Facebook
Instagram
Linkedin
Enviar